Dans beaucoup de PME, le point financier s'appuie sur des chiffres qui décrivent un mois déjà terminé, et une tension de trésorerie apparue entre-temps se découvre souvent au moment où les marges de manœuvre se sont déjà réduites. Avec l'IA, analyse financière et prévisions se tournent vers les semaines à venir plutôt que vers le mois écoulé.
Quand il est question d'intelligence artificielle en finance, la discussion se concentre souvent sur les outils et la puissance de leurs modèles. Or un modèle performant, nourri de chiffres vieux de plusieurs semaines, produit une analyse qui accuse le même retard. La qualité du résultat dépend avant tout de la fraîcheur et de la fiabilité des données⁽¹⁾ qui alimentent l'IA.
IA, machine learning, IA générative : de quoi parle-t-on en analyse financière ?
Quand un logiciel de gestion classe vos opérations bancaires ou commente votre reporting mensuel, il s'appuie sur l'intelligence artificielle appliquée à l'analyse financière. Le classement repose sur le machine learning, une famille d'algorithmes qui apprennent, sur vos opérations passées, à reconnaître un loyer ou un paiement inhabituel. Le commentaire est rédigé par l'IA générative, qui utilise des modèles capables de produire du texte à partir de vos chiffres.
Les trois briques
L'automatisation des processus financiers prend en charge des tâches répétitives telles que la collecte des relevés, le classement des opérations ou encore le rapprochement des paiements avec les factures. Vos équipes n'ont plus à télécharger ni à ressaisir ces données chaque mois.
Pour anticiper, l'analyse prédictive combine votre historique, des méthodes statistiques et le machine learning⁽²⁾. Elle projette les encaissements, les décaissements et le solde de trésorerie des semaines suivantes.
Quant à l'IA générative, elle répond aux questions que vous lui posez sur vos chiffres. Auparavant, il fallait croiser plusieurs tableaux pour obtenir la même explication.
Ce que l'IA ne fait pas
L'IA ne tient pas la comptabilité légale et n'établit pas les comptes annuels. Entre l'expert-comptable et l'IA, les rôles restent distincts. L'expert-comptable vérifie les comptes et engage sa responsabilité professionnelle, alors que l'outil prépare les données sur lesquelles il travaille.
L'IA ignore aussi ce qui n'apparaît pas dans les chiffres, une négociation en cours ou un recrutement pas encore signé. Elle propose et alerte, mais le choix revient au dirigeant, qui connaît ce contexte.
Le vrai frein n'est pas l'IA, c'est la donnée qu'on lui donne
Une IA nourrie à la comptabilité analyse le passé
La comptabilité s'alimente par la saisie des pièces et des relevés, avec le décalage que cette saisie suppose. Une IA qui travaille uniquement sur ces écritures décrit une situation déjà passée, aussi performant que soit son modèle.
Ce décalage n'enlève rien à la comptabilité, indispensable pour mesurer la rentabilité et établir les comptes annuels. Mais l'analyse financière d'une PME demande aussi une information récente pour piloter la trésorerie semaine après semaine. Selon un dossier d'IT for Business du 26 août 2026, la qualité des données⁽³⁾ figure d'ailleurs parmi les principaux freins à l'IA générative dans les directions financières.
Fraîcheur, granularité, catégorisation : les trois critères d'une donnée exploitable
Pour savoir si vos données peuvent nourrir une IA, regardez d'abord la date de leur dernière mise à jour. L'écart entre une opération et le moment où l'outil la voit mesure leur fraîcheur.
Ouvrez ensuite le détail d'un poste de dépenses. Un total mensuel ne révèle aucune anomalie, alors qu'une liste d'opérations avec leur date, leur montant et leur libellé fait apparaître un paiement inhabituel. Ce niveau de détail s'appelle la granularité.
Vérifiez enfin que chaque opération porte une catégorie (salaires, loyers, ventes, sous-traitance ou encore impôts). Sans cette catégorisation, l'outil ne distingue pas une vente d'un apport ponctuel du dirigeant.
L'agrégation bancaire comme socle : ce que change l'accès direct aux flux réels
L'agrégation de comptes bancaires réunit dans un seul outil les comptes que l'entreprise détient dans plusieurs banques, avec l'accord de leur titulaire. Les opérations arrivent directement de chaque banque, déjà converties dans un format commun.
Bridge connecte plus de 200 banques en Europe et synchronise chaque jour 8 millions de comptes. Sur ces données, rapatriées plusieurs fois par jour, ses algorithmes catégorisent automatiquement 98 % des transactions dans 126 catégories et sous-catégories.
Comparées aux données comptables, les données bancaires agrégées diffèrent sur quatre points :
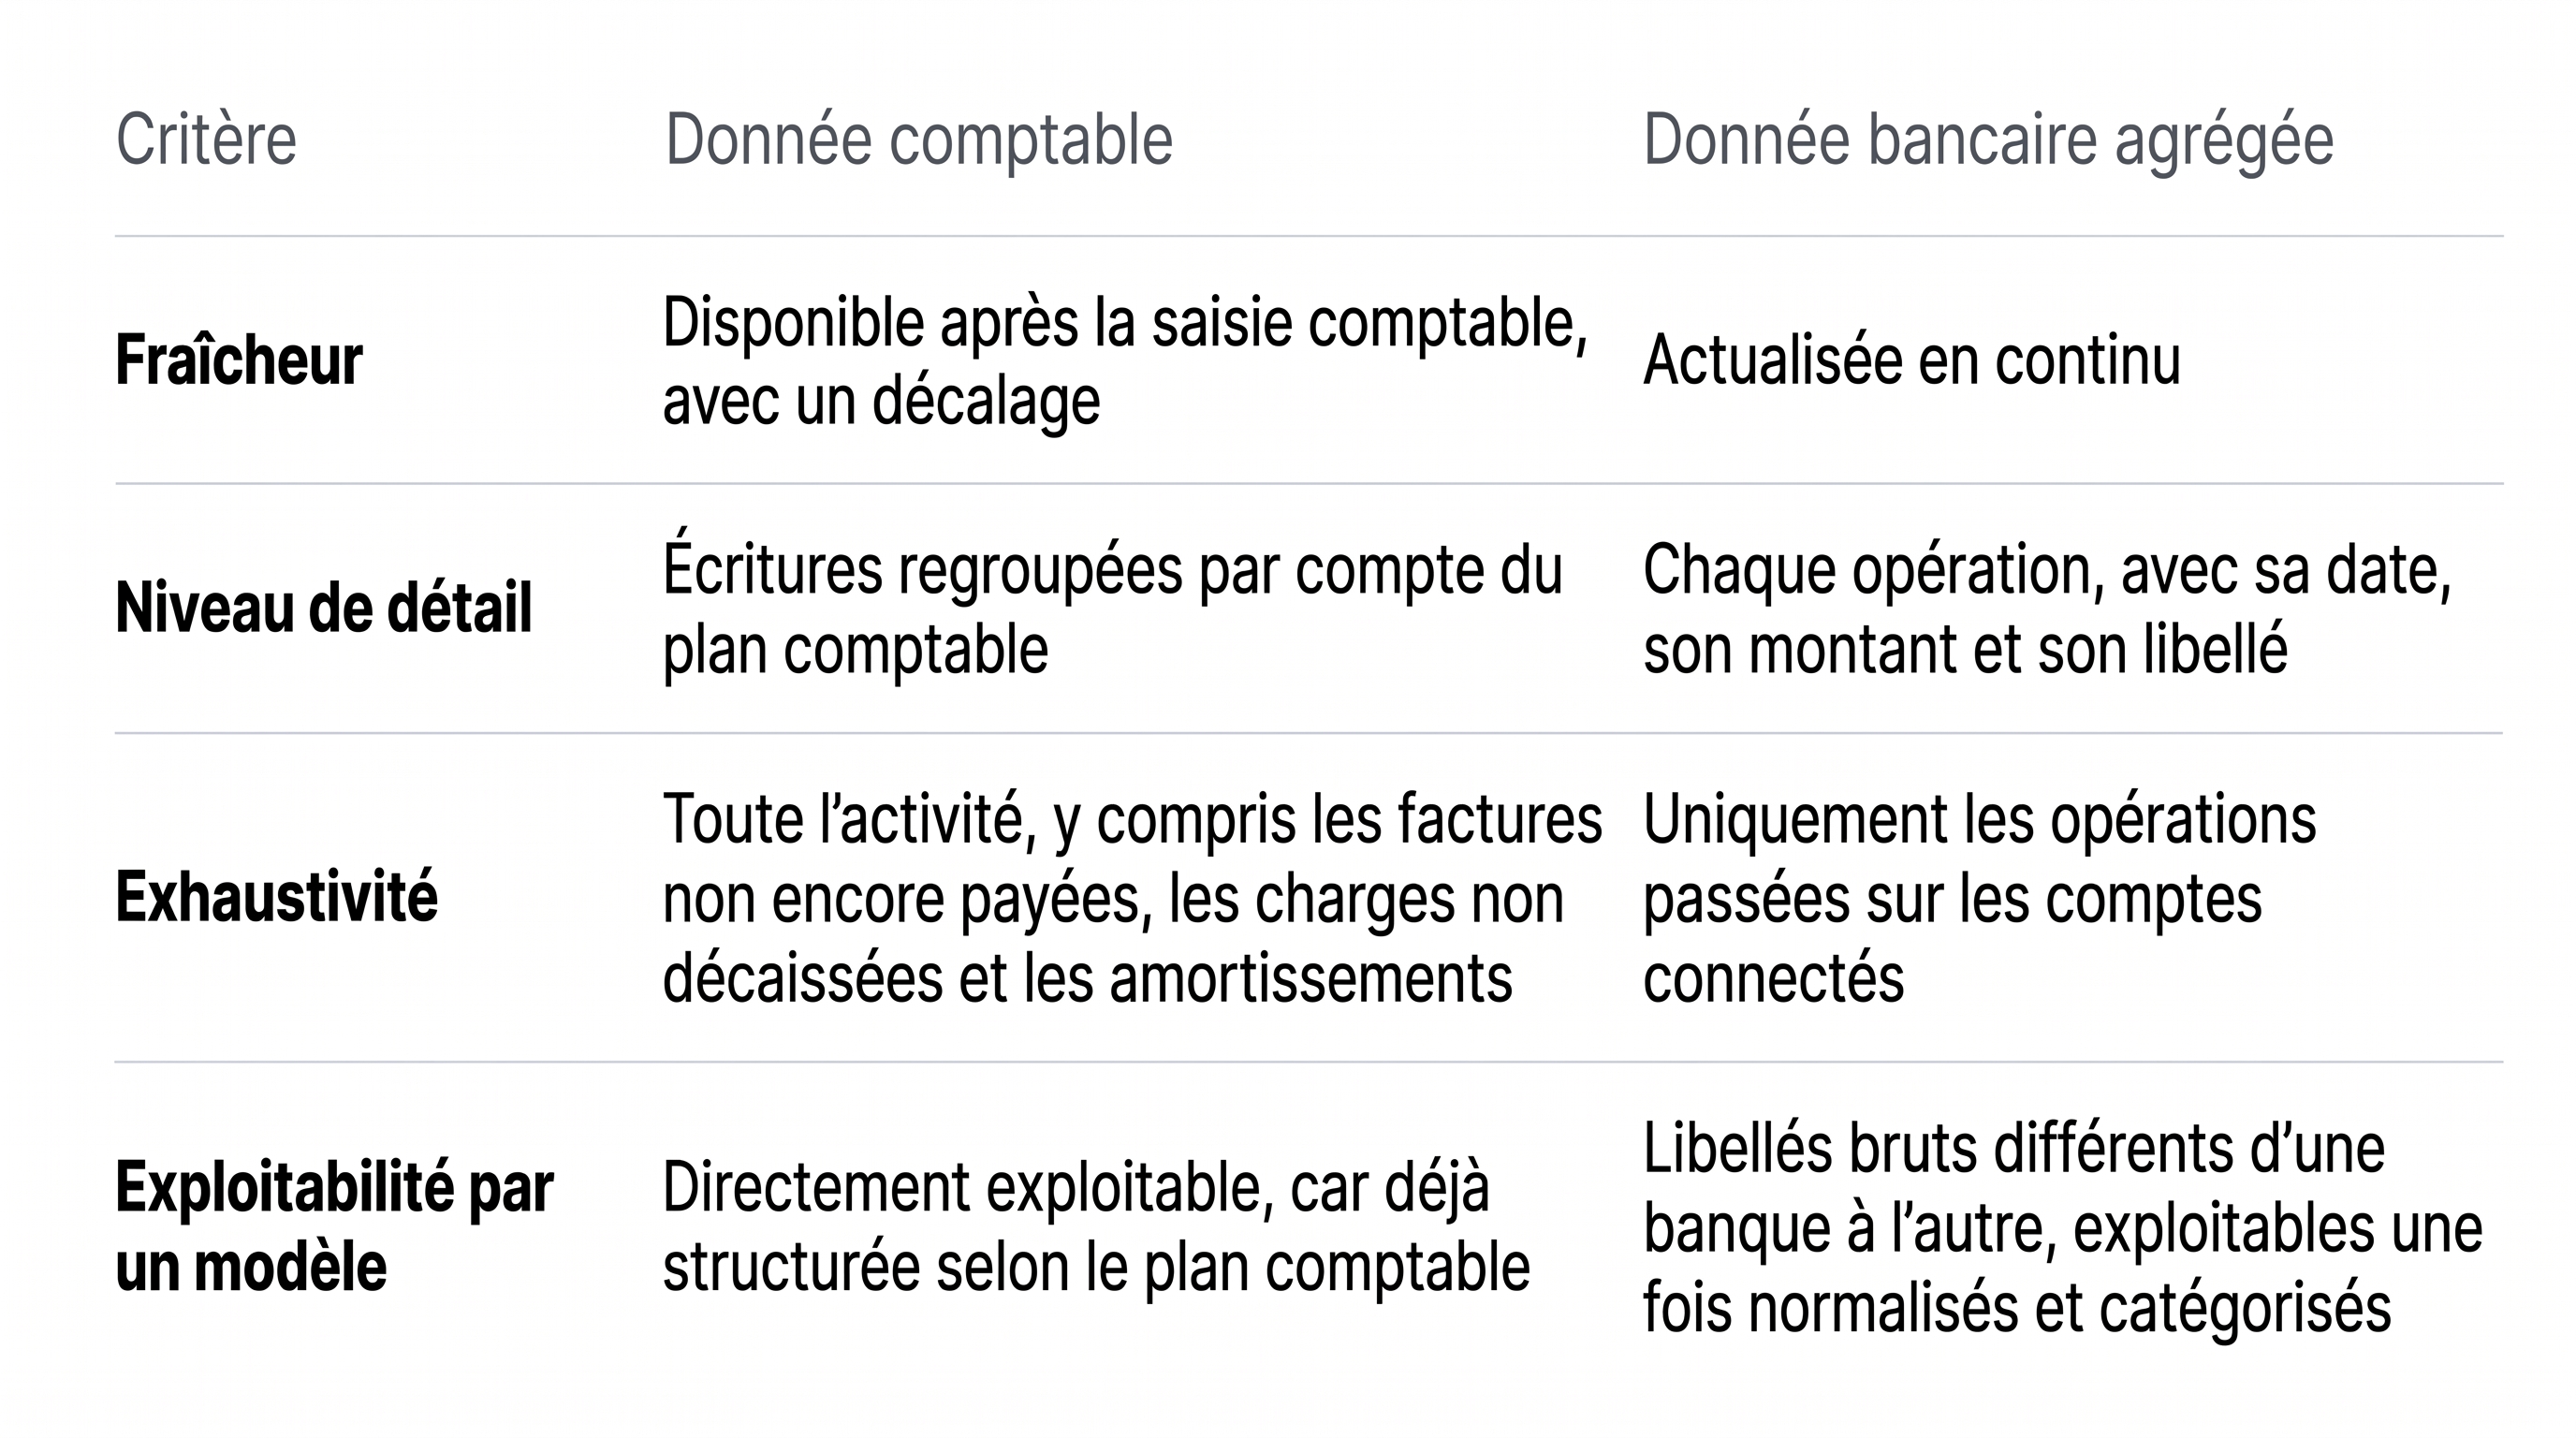
Bridge propose également FIS (Financial Intelligence System), une brique d'intelligence financière disponible dans les logiciels de gestion et de comptabilité. Ses agents IA examinent les flux bancaires en continu, signalent une tension ou une opportunité sur la trésorerie et orientent l'entreprise vers des services financiers adaptés.
Six usages concrets de l'IA dans le pilotage financier
Concrètement, l'IA s'utilise en finance tâche par tâche. Chacun des six usages ci-dessous part d'un problème du dirigeant et précise la donnée dont l'outil a besoin.
1. Catégoriser et réconcilier automatiquement les flux
Rapprocher chaque opération bancaire de sa facture ou de son écriture prend du temps, et la tâche glisse souvent à la fin du mois. L'IA catégorise les opérations, puis propose l'appariement⁽⁴⁾ à partir du montant, de la date, de la référence et du nom du client ou du fournisseur. Les opérations restées sans correspondance remontent à part, pour que votre comptable les traite en priorité. Cette réconciliation bancaire automatisée suppose des opérations normalisées, quelle que soit la banque d'où elles viennent.
2. Détecter les anomalies et les signaux faibles avant qu'ils ne coûtent
Un prélèvement débité deux fois ou un abonnement fournisseur qui augmente sans prévenir passent facilement inaperçus dans un relevé de plusieurs centaines de lignes. L'IA apprend le comportement habituel de vos flux et signale les écarts⁽⁵⁾ dès qu'ils apparaissent. Elle repère aussi les signaux faibles, c'est-à-dire des écarts encore modestes qui annoncent une tension, tels qu'un client régulier qui règle de plus en plus tard ou une charge qui augmente un peu chaque mois. Pour que l'alerte arrive avant le problème, l'outil a besoin de plusieurs mois d'historique et de données à jour.
3. Prévoir la trésorerie et le runway à 30, 60, 90 jours
Le runway mesure le nombre de jours ou de mois pendant lesquels votre trésorerie couvre les dépenses au rythme actuel. Pour l'estimer, l'IA projette les encaissements et les décaissements à partir de vos flux récurrents (salaires, loyers, échéances d'emprunt) et des délais de paiement réellement observés chez vos clients. Ce prévisionnel de trésorerie se met à jour à chaque nouvelle opération.
Pour le lire, regardez d'abord la date et le niveau du point bas. Une estimation à 30 jours reste plus sûre qu'à 90 jours. Si une tension se dessine, un financement court terme peut la couvrir. Le prêteur analysera alors les flux bancaires que vous acceptez de lui partager pour établir son scoring bancaire, la note qu'il vous attribue à partir de ces données.
4. Simuler des scénarios
Avant de décaler un recrutement ou d'anticiper un achat de stock, vous voulez en mesurer l'effet sur votre trésorerie. Vous formulez l'hypothèse, et l'IA recalcule le solde et le runway pour chacune. Comparez leurs points bas plutôt que leurs soldes de fin de période, car une décision peut laisser un solde correct au 31 et creuser un trou au 15. Ces simulations reposent sur une prévision de base fiable.
5. Générer le commentaire d'analyse et le reporting
Chaque mois, le tableau de chiffres doit être accompagné d'un commentaire que vos équipes n'ont pas toujours le temps d'écrire. Avec l'automatisation du reporting financier, l'IA générative rédige ce commentaire à partir des données de l'outil, qu'il s'agisse des évolutions ou des écarts par rapport au mois précédent ou au budget. Relisez chaque chiffre cité, car un commentaire bien écrit sur une donnée fausse reste faux.
6. Interroger ses chiffres en langage naturel
Vous posez votre question en français courant et l'outil répond par un chiffre⁽⁶⁾, parfois par un graphique. « Combien ai-je dépensé en sous-traitance ce trimestre, par rapport au précédent ? » ou « Quels clients ont allongé leurs délais de paiement depuis janvier ? » obtiennent une réponse directe. Jusqu'ici, ces questions demandaient un export et un tableau croisé dynamique.
Ces réponses supposent des opérations catégorisées. Sans catégories, l'outil ne sait pas ce que recouvre « sous-traitance » et ne peut pas isoler ces dépenses.
Demandez toujours à l'outil quelles opérations il a additionnées pour obtenir son chiffre. Cette vérification prend un instant et vous évite de décider sur un périmètre mal compris. Une question imprévue, posée en réunion, trouve alors sa réponse avant la fin de la discussion.
Du reporting mensuel au pilotage continu : ce qui change concrètement
Prenons une PME de négoce de 40 salariés, avec deux banques et un responsable administratif et financier. Dans cette entreprise, le pilotage de la performance financière suit le rythme auquel les chiffres sont produits.
Avant : un point financier tous les 30 jours
En début de mois, le responsable financier télécharge les relevés des deux banques, exporte les écritures et consolide le tout dans un tableur. Le tableau de bord du mois écoulé est prêt vers le 15 du mois suivant.
Les décisions se prennent sur un mois clos. Une dérive des dépenses qui commence le 3 n'est visible dans le tableau que le 15 du mois suivant, six semaines plus tard.
Après : une lecture permanente
Les comptes des deux banques remontent désormais dans un outil qui les catégorise au fil de l'eau. Le solde et le suivi de trésorerie se consultent à tout moment, y compris en milieu de mois.
La dérive du 3 déclenche une alerte le jour même, et le responsable financier en parle au dirigeant dans la semaine. La prévision, elle, avance chaque jour et montre toujours les semaines à venir.
Le rôle qui se déplace
Le temps que le responsable financier passait à collecter et à consolider se reporte sur l'analyse et la préparation des décisions. Selon le baromètre 2026 de CFO Connect, mené auprès de 516 professionnels de la finance en Europe et aux États-Unis, 91 % des directeurs financiers⁽⁷⁾ disent gagner du temps grâce aux outils d'IA, et 53 % estiment en économiser plus de trois heures par semaine.
Avec l'IA, le contrôle de gestion change aussi de nature. Il produit moins de tableaux et passe plus de temps à expliquer les écarts et à préparer les arbitrages du dirigeant.
Limites, risques et garde-fous
Hallucinations et vérifiabilité des chiffres
Un outil d'IA générative peut produire une hallucination, c'est-à-dire une réponse fausse présentée avec assurance. Dans vos finances, elle prend la forme d'un chiffre inventé ou d'une explication plausible mais erronée.
Pour vous en protéger, exigez que chaque chiffre affiché renvoie aux opérations ou aux écritures dont il provient. Privilégiez les outils qui calculent sur vos propres données et montrent leur source. Selon l'étude de l'AMF de février 2026, la dépendance excessive à la technologie sans supervision humaine suffisante figure parmi les risques les plus cités par les acteurs des marchés financiers interrogés.
Confidentialité des données financières et cadre réglementaire
L'accès d'un prestataire à vos comptes bancaires est encadré par la DSP2, la deuxième directive européenne sur les services de paiement. Dans ce cadre, l'AIS banking (service d'information sur les comptes) permet à un prestataire de lire les données de vos comptes avec votre consentement explicite, que vous pouvez retirer à tout moment, après une authentification forte auprès de votre banque. Ce prestataire doit être agréé ou enregistré par l'ACPR (Autorité de contrôle prudentiel et de résolution), et son statut se vérifie sur le registre public regafi.fr.
Les assistants grand public gratuits, tels que ChatGPT, Le Chat ou Copilot, ne relèvent d'aucune supervision financière et ne garantissent pas la confidentialité des données que vous leur confiez⁽⁸⁾, rappelle l'AMF. Ils aident à comprendre une notion ou à reformuler une analyse. Vos relevés bancaires et vos fichiers clients, en revanche, n'ont rien à faire dans ces outils.
L'humain garde la décision : le duo dirigeant et expert-comptable
Travailler avec son expert-comptable et l'IA suppose de répartir les validations à l'avance. Confiez par exemple à votre expert-comptable le contrôle mensuel des catégories attribuées par l'outil et des rapprochements restés en suspens. Vous décidez, de votre côté, des suites à donner aux alertes et aux prévisions. Cette supervision humaine des résultats de l'IA est la mesure de sécurité la plus fréquemment adoptée par les entités interrogées par l'AMF.
Par où commencer : 5 étapes pour intégrer l'IA dans son pilotage
Ces cinq étapes se suivent dans l'ordre, et chacune ne démarre que lorsque la précédente fonctionne :
- Cartographier ses sources : listez les comptes de toutes vos banques, le logiciel de comptabilité, l'outil de facturation et les tableurs en usage. Pour chacun, notez qui le met à jour et à quel rythme. La carte est complète quand aucun chiffre de votre reporting ne provient d'une source absente de la carte.
- Connecter et fiabiliser : tous les comptes se connectent par l'agrégation d'un prestataire agréé. Pendant les premières semaines, vérifiez que chaque banque remonte bien et corrigez les catégories mal attribuées, jusqu'à ce que les corrections deviennent rares.
- Choisir un premier cas d'usage : un seul usage dont le gain se mesure vite, tel que le rapprochement des paiements ou la prévision à 30 jours, suffit pour commencer. Le bon outil se connecte à des données bancaires fraîches et catégorisées, montre la source de chaque chiffre, laisse un humain valider et indique où sont hébergées les données. Fixez avant le lancement le gain attendu, en heures ou en écarts repérés, pour juger le résultat après quelques semaines.
- Poser les garde-fous : décidez qui valide quoi, quelles données ne sortent jamais de l'outil et à partir de quel montant une alerte vous parvient. Ces règles s'écrivent noir sur blanc et se partagent avec l'équipe.
- Embarquer son expert-comptable : ouvrez-lui un accès, convenez de ce qu'il vérifie et alignez les catégories de l'outil sur celles de sa comptabilité. L'étape est réussie quand ses écritures et vos catégories concordent.
FAQ
L'IA peut-elle remplacer un expert-comptable ?
Non. L'expert-comptable établit ou vérifie les comptes annuels, engage sa responsabilité professionnelle et conseille le dirigeant. L'IA en analyse financière prend en charge la saisie, le rapprochement des opérations et les premières synthèses. L'expert-comptable dispose alors de plus de temps pour le conseil.
Quelles données faut-il pour qu'une IA analyse la santé financière d'une entreprise ?
Il faut d'abord les données bancaires de tous les comptes de l'entreprise, à jour, détaillées opération par opération et rangées par catégorie. La comptabilité les complète avec ce que la banque ne voit pas, notamment les factures non encore payées. Plusieurs mois d'historique permettent ensuite de repérer les tendances.
L'IA peut-elle prévoir la trésorerie d'une PME de façon fiable ?
Plus l'horizon est court, plus la prévision est sûre, à condition que les données bancaires soient à jour et catégorisées. Une estimation à 30 jours reste plus fiable qu'à 90 jours. L'IA la recalcule à chaque nouvelle opération, mais le résultat demeure une projection que le dirigeant confronte à ce qu'il sait de son activité.
Est-il risqué de confier ses données bancaires à un outil d'IA ?
Tout dépend de l'outil. Un prestataire agréé ou enregistré par l'ACPR accède à vos comptes dans le cadre de la DSP2, avec votre consentement explicite, révocable à tout moment, et sous authentification forte. Les assistants d'IA grand public, en revanche, ne garantissent pas la confidentialité des données saisies.
Pour conclure
Les six usages de l'IA en finance reposent tous sur la même condition. Une IA ne voit de votre entreprise que ce que lui montrent vos données. Alimentée par des comptes bancaires agrégés et catégorisés en continu, elle repère une tension pendant qu'il est encore temps d'agir. Nourrie de chiffres anciens, elle commente le passé avec la même assurance. Pour repérer plus tôt les signaux financiers de votre entreprise, le premier chantier reste la préparation de ces données.
Découvrez la détection de signaux financiers