Le placement de trésorerie d'entreprise fait fructifier l'excédent stable sur un compte à terme, un fonds monétaire ou un contrat de capitalisation, selon un arbitrage entre sécurité, liquidité et rendement.
Qu'est-ce qu'un placement de trésorerie d'entreprise ?
Définition et principe
Placer sa trésorerie fait travailler un excédent temporaire, à condition que votre entreprise puisse toujours régler les salaires, les fournisseurs et les impôts à l'échéance. L'argent placé revient sur le compte courant à la date prévue.
Pourquoi laisser dormir son cash coûte de l'argent
Un solde non rémunéré perd de la valeur avec l'inflation, qui s'élève à 3,1 %⁽¹⁾ sur un an en septembre 2026 selon l'Insee. Il représente en outre un coût d'opportunité, mesuré par les intérêts que verse un support sans risque.
Pour chiffrer ces deux coûts, multipliez votre solde dormant par le taux d'inflation, puis par le taux d'un placement sans risque. Sur 100 000 €, la perte de pouvoir d'achat approche 3 100 € en un an. La même somme placée au niveau de l'€STR, qui correspond au taux auquel les banques de la zone euro se prêtent de l'argent au jour le jour⁽²⁾, rapporte environ 2 440 € brut.
Placement de trésorerie et investissement d'entreprise
Un investissement achète un outil de production (machine, local ou logiciel) qui sert l'activité pendant plusieurs années et figure à l'actif immobilisé. Un placement de trésorerie d'entreprise laisse au contraire l'argent disponible pour l'exploitation et le fait rapporter en attendant.
Repères de taux
Trois taux donnent l'ordre de grandeur de ce que rapporte aujourd'hui un placement sans risque :
- Taux de dépôt de la BCE : la Banque centrale européenne l'applique à 2,50 %⁽³⁾ depuis le 16 septembre 2026 et se prononce à nouveau le 29 octobre. Ce taux guide la rémunération des dépôts bancaires.
- €STR : le taux interbancaire au jour le jour se situe à 2,440 % au 21 octobre 2026.
- Comptes à terme : les nouveaux comptes de moins de deux ans ouverts par les entreprises rapportent en moyenne 2,49 %⁽⁴⁾ en août 2026, selon la Banque de France.
Combien pouvez-vous réellement placer ? La méthode des trois poches
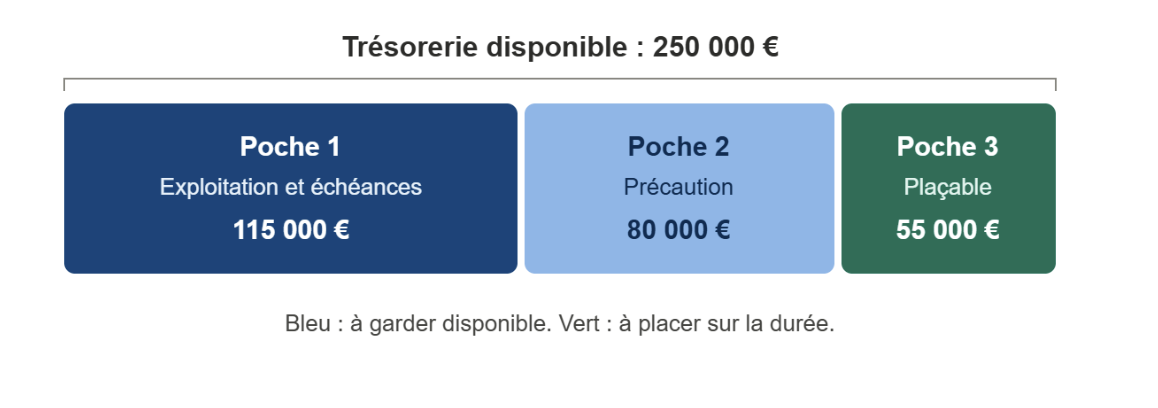
Avant de choisir un support, découpez votre trésorerie en trois poches, dont seule la troisième se place sur la durée. Ce découpage part des besoins de l'exploitation, à la manière d'une analyse financière de PME.
Poche 1 : la trésorerie d'exploitation
L'exploitation courante absorbe une part de votre trésorerie pour payer les salaires, les fournisseurs et la TVA, et pour financer le besoin en fonds de roulement (BFR). Le BFR correspond à l'argent immobilisé entre le moment où vous payez vos achats et celui où vos clients vous paient. Il varie avec la saison et la croissance.
Plus vos clients paient tard, plus cette poche grossit. Réduire leurs délais de paiement la diminue d'autant, et un suivi de trésorerie régulier signale chaque retard dès qu'il survient.
Poche 2 : la trésorerie de précaution
Face à un client défaillant, une panne ou une baisse d'activité, votre entreprise puise dans une réserve de précaution. Le repère courant se situe entre trois et six mois de charges fixes, plutôt six pour une activité saisonnière ou dépendante de quelques clients, sans rien de réglementaire. Cette réserve reste disponible à tout moment ou presque.
Poche 3 : l'excédent réellement plaçable
Une fois l'exploitation et la réserve couvertes, ce qui reste forme l'excédent stable, que vous pouvez engager sur plusieurs mois ou plusieurs années.
La formule de calcul pas à pas
L'excédent plaçable s'obtient par une simple soustraction :
Excédent plaçable = trésorerie disponible − besoin d'exploitation − échéances fiscales et sociales à 12 mois − réserve de précaution
Le besoin d'exploitation couvre les salaires et les fournisseurs des prochains mois, ainsi que le pic saisonnier du BFR. Le prévisionnel de trésorerie fournit ce montant et les échéances à venir.
La trésorerie disponible se lit sur des soldes rapprochés de la comptabilité, et non sur le solde du jour. Un rapprochement bancaire automatisé les met à jour en continu.
Prenons une entreprise qui dispose de 250 000 € de trésorerie, avec 70 000 € de besoin d'exploitation, 45 000 € d'échéances fiscales et sociales sur douze mois et une réserve de 80 000 € (quatre mois de charges fixes à 20 000 €) :
250 000 € − 70 000 € − 45 000 € − 80 000 € = 55 000 € d'excédent plaçable
Le stress test
Simulez ensuite une baisse d'activité, par exemple un chiffre d'affaires en recul d'un quart pendant un trimestre ou la perte de votre principal client. Si la réserve ne couvre pas ce scénario, réduisez le montant placé de l'écart. Certains outils de gestion appliquent l'intelligence artificielle à l'analyse financière pour simuler ces scénarios sur vos flux bancaires.
Les 4 données à sortir de votre banque avant de décider
- Les soldes : le relevé de chaque compte, à la même date, donne votre point de départ.
- L'historique des flux : douze mois d'encaissements et de décaissements révèlent vos pics de besoin.
- L'échéancier : les prélèvements programmés et les remboursements d'emprunt fixent les sorties certaines.
- Les placements en cours : leur échéance et leurs conditions de sortie indiquent quand l'argent revient.
Quand vos comptes sont répartis entre plusieurs banques, l'agrégation de comptes bancaires les réunit dans un même outil grâce à l'open banking.
Les 5 critères d'arbitrage avant de choisir un support
Dans l'absolu, aucun support n'est le meilleur pour la trésorerie d'une entreprise. Le bon placement se juge sur cinq critères, appliqués à votre excédent.
L'horizon de placement et la date de besoin des fonds
Partez de la date à laquelle l'argent doit revenir sur votre compte courant. Selon que cette échéance se situe à moins de 12 mois, entre 1 et 5 ans ou au-delà de 5 ans, les supports accessibles ne sont pas les mêmes.
Le niveau de risque et la garantie du capital
Le compte à terme et le fonds euros d'un contrat de capitalisation garantissent le capital, hors frais pour le second. Les fonds actions et les unités de compte exposent au contraire votre capital à une perte, de même que les produits structurés si l'indice dont ils dépendent baisse au-delà du seuil fixé au contrat.
La liquidité et les conditions de sortie anticipée
Un placement peut rester disponible immédiatement, sous préavis, seulement à l'échéance ou bloqué pendant plusieurs années. Avant de signer, vérifiez dans le contrat ce que coûte une sortie anticipée.
Les frais et pénalités
Les frais d'entrée, les frais de gestion annuels et les pénalités de sortie creusent l'écart entre le rendement brut affiché et le rendement net perçu. Comparez les offres en net, jamais en brut.
La fiscalité applicable à votre structure
La même rémunération ne laisse pas le même montant après impôt selon que votre structure relève de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR), et selon le support choisi.
Le risque de contrepartie
Le risque de contrepartie désigne la défaillance possible de l'établissement qui détient votre argent. Pour les dépôts bancaires, le Fonds de garantie des dépôts et de résolution (FGDR) indemnise les entreprises et les associations jusqu'à 100 000 € par déposant et par établissement⁽⁵⁾, tous comptes confondus (comptes courants, comptes à terme et livrets). Le capital d'un compte à terme de 100 000 € reste couvert si vous ne détenez aucun autre dépôt dans la même banque. Au-delà de ce plafond, répartissez vos dépôts entre plusieurs établissements.
Où placer sa trésorerie à court terme (moins de 12 mois)
Un excédent dont vous aurez besoin dans l'année se place sur des supports qui garantissent le capital ou en limitent le risque, et qui permettent de récupérer l'argent rapidement.
Le compte à terme (CAT)
Sur un compte à terme, votre entreprise bloque une somme pour une durée fixée, en échange d'un taux connu dès l'ouverture. Ce taux est fixe, ou progressif s'il augmente par paliers au fil du contrat.
Un déblocage avant l'échéance reste possible selon le contrat, souvent sous préavis et avec une rémunération réduite. Pour comparer les offres, demandez à la banque le taux de rendement actuariel annuel brut (TRAAB), qui ramène la rémunération à une base annuelle quel que soit son mode de calcul. Le taux nominal affiché ne permet pas cette comparaison, surtout pour un taux progressif.
Avec 80 000 € à placer pour un an, un seul compte à terme de 12 mois à 2,50 % brut (hypothèse) rapporte 2 000 € brut, mais immobilise toute la somme. Répartis sur quatre comptes à terme de 20 000 € échéant à 3, 6, 9 et 12 mois, puis replacés chacun pour 12 mois à leur échéance, les mêmes 80 000 € libèrent une tranche chaque trimestre. Un besoin imprévu se couvre alors sans casser de placement, et chaque tranche se replace au taux du moment. En contrepartie, les durées courtes rapportent en général un peu moins.
Les fonds monétaires et OPCVM
Les fonds monétaires, pour la plupart des organismes de placement collectif en valeurs mobilières (OPCVM), investissent en titres à très court terme. Leur performance suit l'€STR ou l'Euribor, qui mesure le taux auquel les banques de la zone euro se prêtent⁽⁶⁾ sur des durées d'une semaine à un an. Les parts se revendent chaque jour, avec un risque faible mais sans garantie du capital.
Le compte courant rémunéré et le livret professionnel
Le compte courant rémunéré et le livret professionnel laissent l'argent disponible à tout moment, à un taux que la banque fixe librement. Ils conviennent à la réserve de précaution, qui doit rester mobilisable sans délai.
Les NEU CP et certificats de dépôt
Depuis 2016, les certificats de dépôt émis par les banques et les billets de trésorerie émis par les entreprises s'appellent tous NEU CP (titres négociables à court terme), pour une durée d'un an au plus. Leur montant minimal de 150 000 € par titre les réserve aux volumes importants. Le risque porte sur la solvabilité de l'émetteur, et ces titres ne bénéficient pas de la garantie des dépôts.
Où placer sa trésorerie à moyen terme (1 à 5 ans)
Le contrat de capitalisation
Proche de l'assurance vie, le contrat de capitalisation n'est pas ouvert aux entreprises par tous les assureurs. Il donne accès à deux types de supports. Le fonds euros garantit le capital, hors frais, tandis que les unités de compte, investies sur les marchés financiers, n'offrent aucune garantie.
Pour une société à l'IS, le contrat produit chaque année un gain forfaitaire qui s'ajoute au résultat imposable, même sans retrait. L'écart avec le gain réellement obtenu se régularise au moment du rachat.
Les fonds obligataires et fonds datés
Les fonds obligataires investissent dans des obligations, c'est-à-dire des titres de dette émis par des États ou des entreprises. Les fonds datés conservent quant à eux leurs obligations jusqu'à une échéance fixée et affichent le rendement visé à cette date, sans le garantir. Sortir avant l'échéance expose aux variations de valeur des titres, et parfois à des frais.
L'usufruit temporaire de SCPI
Votre société peut acheter, pour une durée fixée, l'usufruit temporaire de parts de société civile de placement immobilier (SCPI), c'est-à-dire le droit d'en percevoir les revenus sans en être propriétaire. La société de gestion fixe le prix de cet usufruit selon la durée, sous forme d'un pourcentage de la valeur des parts appelé clé de répartition.
L'usufruit s'amortit comptablement sur sa durée, puis prend fin à l'échéance. Le capital versé ne revient pas, et l'argent reste immobilisé jusqu'à cette date.
Imaginons un usufruit de 5 ans sur des parts valant 100 000 €, avec une clé de 20 % et une SCPI qui distribue 5 % par an (taux non garanti) :
Prix de l'usufruit : 100 000 € × 20 % = 20 000 €
Revenus perçus : 100 000 € × 5 % = 5 000 € par an
Amortissement : 20 000 € ÷ 5 ans = 4 000 € par an
Résultat imposable : 5 000 € − 4 000 € = 1 000 € par an
Impôt sur les sociétés à 15 % : 150 € par an
Revenu net : 5 000 € − 150 € = 4 850 € par an
Total perçu sur cinq ans : 4 850 € × 5 = 24 250 €
Gain net : 24 250 € − 20 000 € = 4 250 €
Les 20 000 € investis ne se récupèrent pas, d'où le gain net limité à 4 250 €. Rapporté à cette mise, il correspond à un rendement net d'environ 6,8 % par an, et d'environ 6 % si le bénéfice est imposé à 25 %.
Où placer sa trésorerie à long terme (plus de 5 ans)
Le compte-titres personne morale
Ouvert au nom de la société, le compte-titres donne accès aux actions, aux obligations et aux fonds cotés. Pour passer des ordres sur ces titres, la société doit communiquer à son intermédiaire un identifiant international, le LEI (Legal Entity Identifier), qui la désigne dans chaque transaction. Ce code s'obtient notamment auprès de l'Insee et se renouvelle chaque année.
Les fonds actions et la diversification
Les fonds actions offrent un potentiel de performance plus élevé sur longue durée, mais leur valeur varie et rien n'est garanti. Répartir les placements entre plusieurs secteurs et zones géographiques limite l'effet d'une baisse sur un seul marché.
Les produits structurés
Le gain d'un produit structuré dépend de l'évolution d'un indice ou d'un panier d'actions, selon des scénarios fixés à la souscription. Si l'indice atteint un niveau fixé à une date d'observation, le produit peut être remboursé par anticipation avec un coupon. À l'échéance, le capital reste protégé tant que la baisse de l'indice ne franchit pas un seuil appelé barrière de protection. Si elle le franchit, le capital subit une perte.
Le private equity et les fonds d'infrastructures
Les fonds de private equity financent des entreprises non cotées, et les fonds d'infrastructures des projets tels que des réseaux d'énergie, de transport ou encore de télécommunications. Ils visent un rendement plus élevé, en contrepartie d'un argent bloqué pendant plusieurs années et d'un risque de perte en capital.
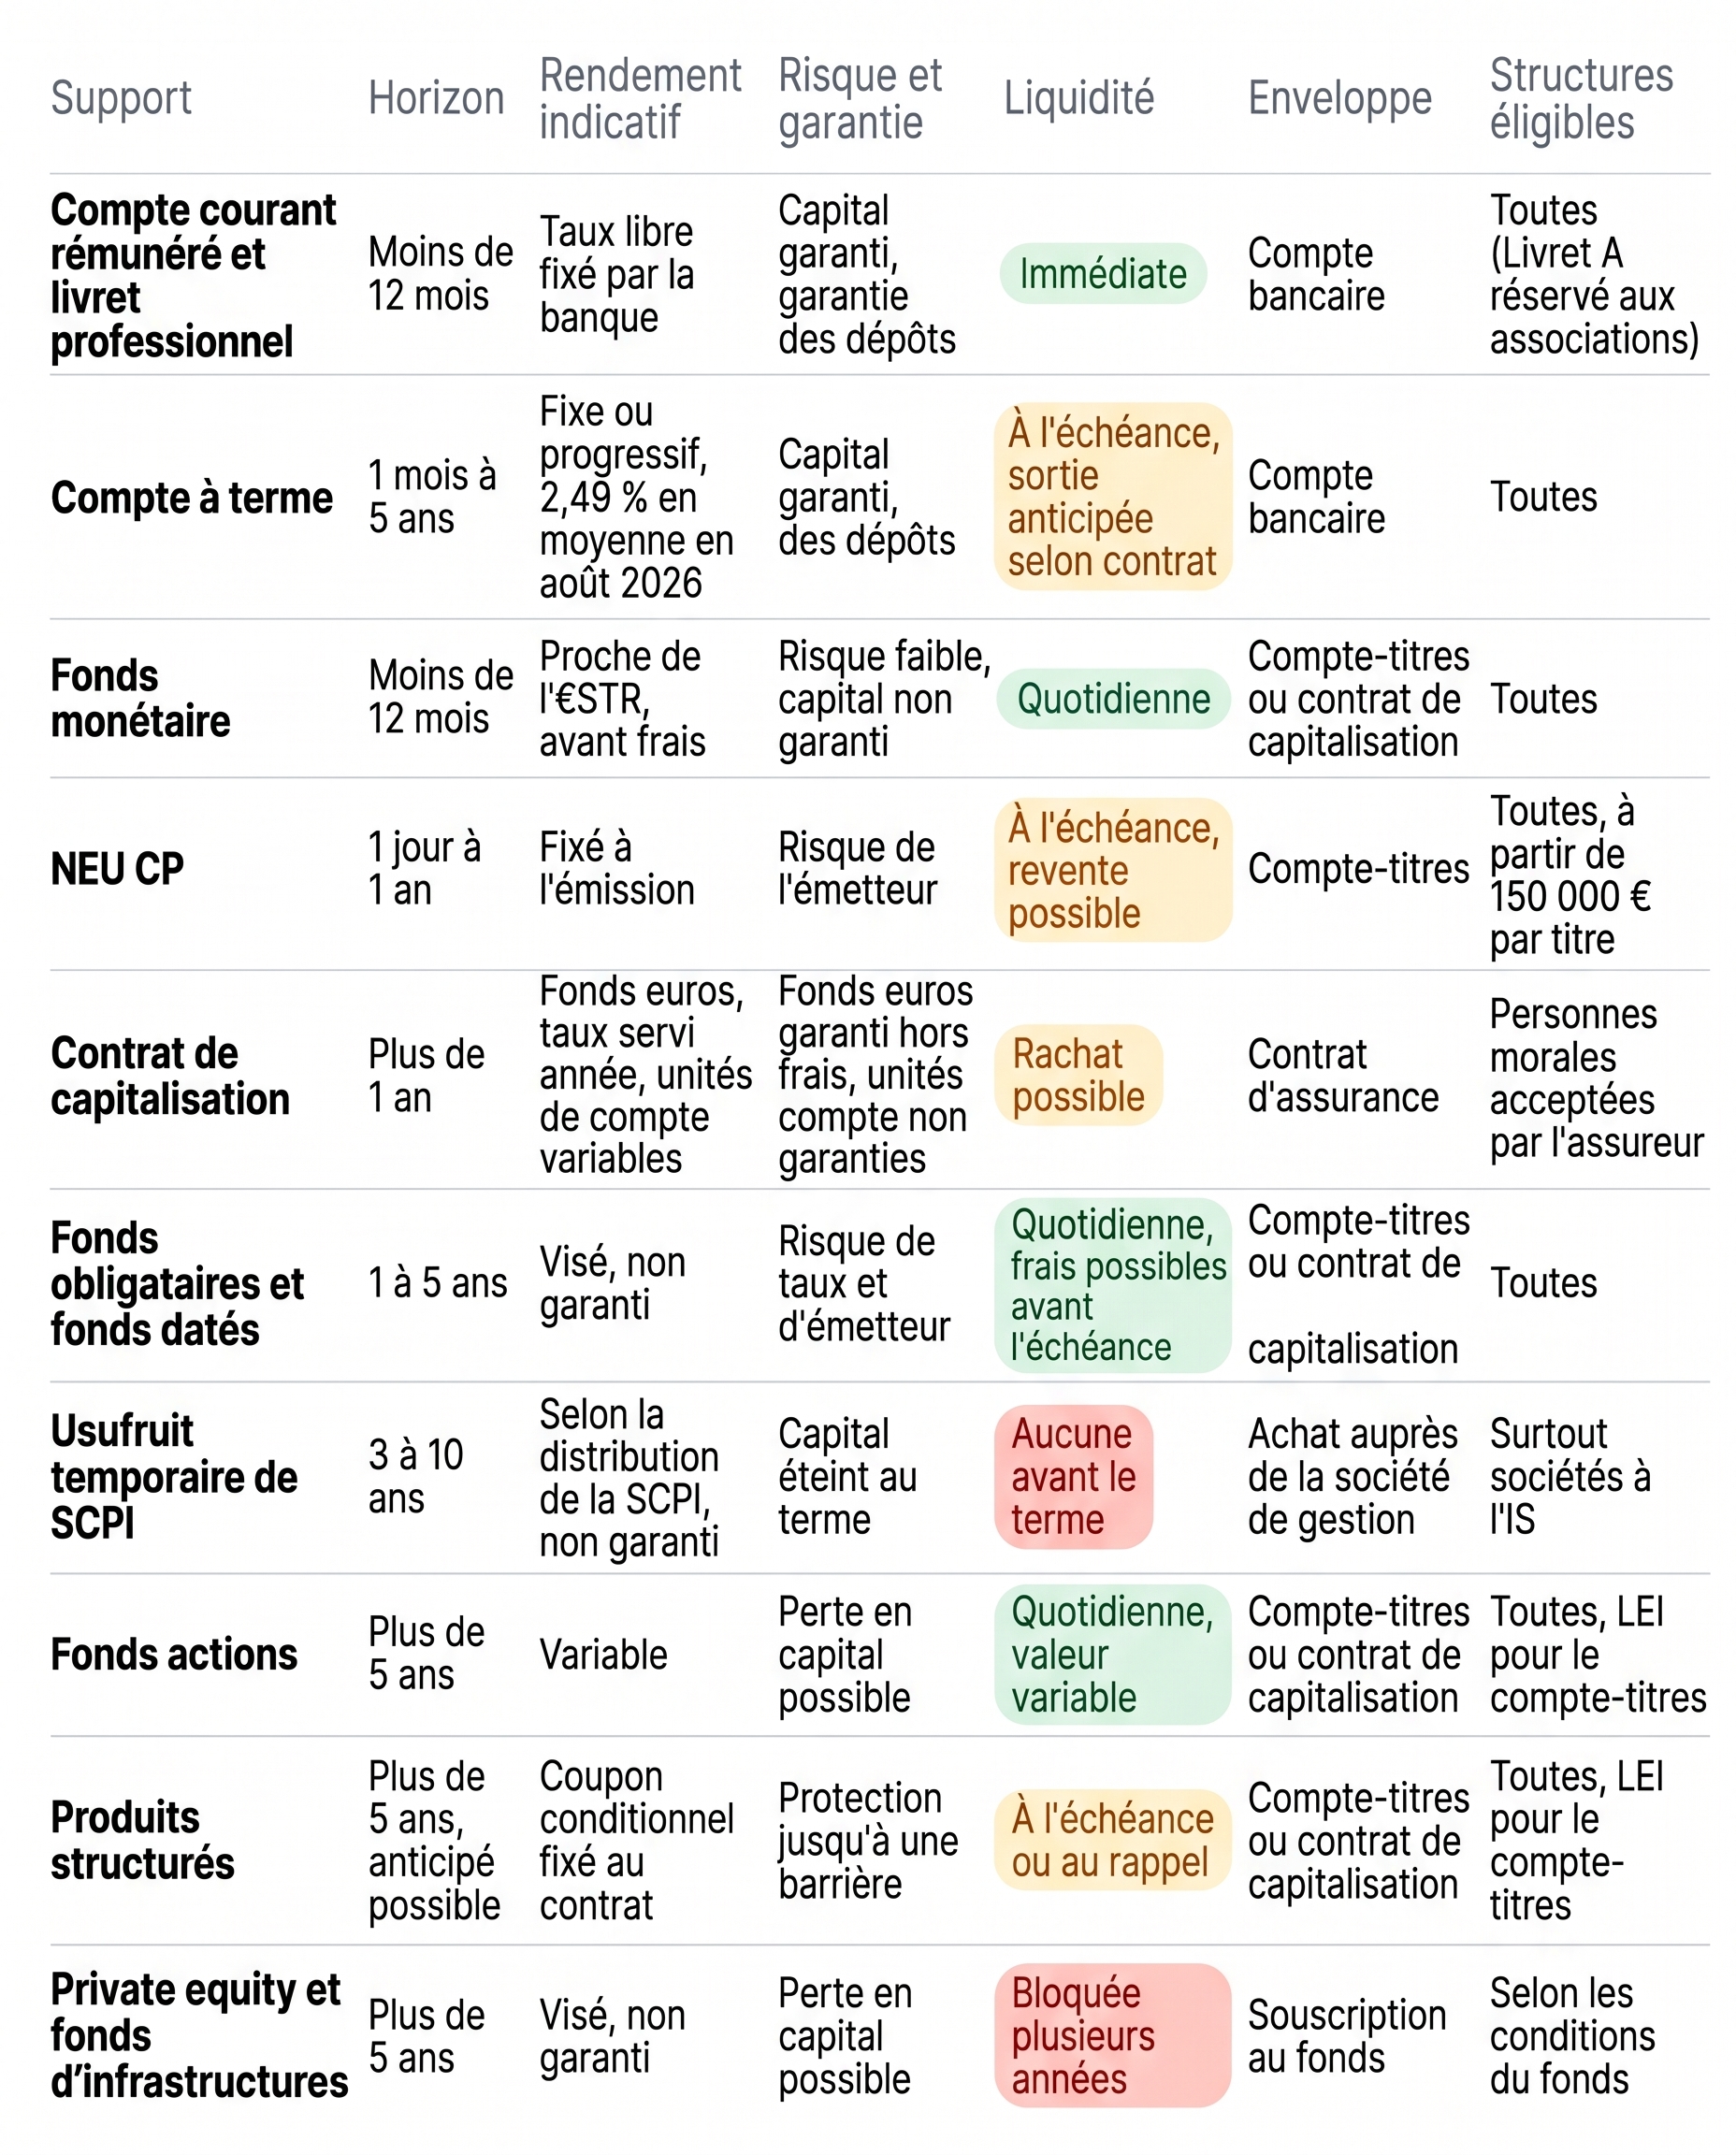
Tableau comparatif des placements de trésorerie d'entreprise
Pour un placement de trésorerie d'entreprise, chaque support se compare sur sept critères, de l'horizon de placement aux structures autorisées à le souscrire.
Ce qui change selon votre structure juridique
La trésorerie d'exploitation reste sur le compte courant et ne se place pas. La réserve de précaution trouve sa place sur le compte courant rémunéré ou le livret professionnel, qui la laissent disponible sans délai.
Pour l'excédent dont vous aurez besoin dans l'année, le compte à terme, le fonds monétaire et, à partir de 150 000 €, les NEU CP répondent à l'horizon court. Entre un et cinq ans, le contrat de capitalisation, les fonds obligataires ou datés et l'usufruit temporaire de SCPI conviennent à un excédent qui peut attendre, sans aucune liquidité avant le terme pour l'usufruit.
Au-delà de cinq ans, les fonds actions, les produits structurés et le private equity ne concernent que la part de l'excédent que votre entreprise accepte d'exposer à une perte en capital.
PME et société opérationnelle à l'IS
Dans une société soumise à l'IS, les produits de vos placements s'ajoutent au résultat de l'exercice et sont imposés avec lui, au même taux que le bénéfice de l'activité.
Holding patrimoniale et régime mère-fille
Le régime mère-fille exonère d'IS les dividendes qu'une société mère reçoit de ses filiales, à l'exception d'une quote-part de frais et charges de 5 %, qui reste imposée. Il s'applique si la mère détient au moins 5 % du capital de la filiale pendant au moins deux ans. La trésorerie des filiales remonte ainsi dans la holding presque sans impôt supplémentaire, et la holding la place ensuite selon les règles des sociétés à l'IS.
SCI
Une SCI à l'IR ne paie pas d'impôt sur ses produits financiers, car ils sont taxés chez ses associés, selon le régime de chacun. Une SCI qui a opté pour l'IS suit les règles des sociétés soumises à cet impôt. Dans les deux cas, vérifiez que l'objet social prévu par les statuts autorise ces placements.
Association loi 1901 et fondation
Une association peut placer sa trésorerie. Sans activité lucrative, elle échappe à l'IS au taux normal, mais ses revenus patrimoniaux restent imposés à taux réduits : 24 % en règle générale, 15 % pour les dividendes et 10 % pour certains produits (article 206-5 du CGI). Elle peut aussi ouvrir un Livret A, dont les intérêts sont exonérés, dans la limite de 76 500 € de dépôts. Les fondations relèvent en principe du même régime d'imposition des revenus patrimoniaux.
Société à l'IR : imposition entre les mains des associés
Dans une société à l'IR, les gains des placements sont imposés chez chaque associé, à proportion de ses droits. Pour un associé personne physique, ces gains supportent le prélèvement forfaitaire unique (PFU) de 31,4 % depuis le 1er janvier 2026 (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif de l'impôt sur le revenu.
Fiscalité : ce qu'il reste vraiment après impôt
L'imposition des produits financiers à l'IS
Les intérêts et les gains de vos placements s'ajoutent au bénéfice imposable de la société. Pour les PME qui y ont droit, l'IS s'applique au taux réduit de 15 % jusqu'à 42 500 € de bénéfice, puis au taux normal de 25 %. Un compte à terme à 2,50 % brut ne rapporte ainsi plus que 2,125 % après un IS à 15 %, et 1,875 % à 25 %.
Le cas des plus-values latentes d'OPCVM imposées annuellement
Une société à l'IS évalue chaque année ses parts d'OPCVM à leur valeur liquidative, qui correspond à leur prix de rachat. La hausse constatée sur l'exercice entre dans le résultat imposable, même si vous n'avez rien vendu, et une baisse vient le réduire (article 209-0 A du CGI). Les OPCVM investis à 90 % au moins en actions échappent à cette règle, sous conditions.
La taxation forfaitaire du contrat de capitalisation
Pour une société à l'IS, le gain forfaitaire imposé chaque année correspond à 105 % du taux moyen des emprunts d'État (TME) connu à la souscription, appliqué à la somme versée augmentée des gains forfaitaires des années précédentes. L'écart avec le gain réel se régularise lors du rachat (article 238 septies E du CGI).
Placer dans la société ou sortir en dividendes : comment trancher
Une société ne distribue pas sa trésorerie, mais un bénéfice ou des réserves, que la trésorerie sert seulement à payer. Versés à un associé personne physique, les dividendes supportent le PFU de 31,4 %, ou le barème progressif sur option, après l'IS déjà payé par la société. Garder l'argent dans la société pour le placer reporte cette imposition, mais les produits du placement subissent l'IS chaque année. Le choix dépend de vos besoins personnels et des projets de l'entreprise, et mérite d'être examiné avec votre expert-comptable.
Les 6 erreurs qui coûtent le plus cher
Six erreurs font perdre du rendement ou bloquent la trésorerie au mauvais moment :
- Tout bloquer sur une seule échéance : un excédent engagé en entier sur un seul support fermé ne laisse aucune marge face à un besoin imprévu. L'entreprise doit alors casser le placement avant terme ou emprunter pour combler le manque.
- Ignorer les pénalités de sortie : une sortie anticipée peut coûter une large part des intérêts accumulés, selon les conditions du contrat. Ces conditions se lisent avant de signer, et non au moment où l'argent manque.
- Raisonner en rendement brut : le taux affiché ignore les frais et l'impôt. Un fonds annoncé à 3 % brut avec 1 % de frais annuels ne rapporte plus que 2 %, avant même l'IS.
- Concentrer sur un seul établissement : au-delà de 100 000 € déposés dans une même banque, la part qui dépasse n'est plus couverte par la garantie des dépôts. Répartir les dépôts entre plusieurs établissements protège la totalité de la somme, dans la limite de ce plafond par banque.
- Oublier les échéances fiscales et sociales : les acomptes d'IS, la TVA et les cotisations sociales reviennent à dates fixes. Un placement qui ne les a pas prévues vous oblige à le casser ou à payer en retard, avec des majorations.
- Ne pas formaliser qui décide et jusqu'à quel montant : sans cadre écrit, chaque placement dépend de la personne qui le signe. Une règle écrite précise qui peut placer, sur quels supports, jusqu'à quel montant et avec quel compte rendu.
Comment passer à l'action : la check-list en 6 étapes
Six étapes mènent du relevé des comptes au suivi des placements :
- Rassembler les soldes et les flux de tous les comptes : vous réunissez les soldes du jour et douze mois de mouvements, banque par banque.
- Calculer les trois poches et l'excédent plaçable : la formule donne le montant à placer. S'il est nul, commencez par améliorer la trésorerie de votre entreprise.
- Valider le montant par un stress test : une baisse d'activité simulée vérifie que la réserve de précaution suffit.
- Choisir les supports selon l'horizon et répartir entre plusieurs établissements : chaque somme rejoint un support adapté à sa date de retour, dans plusieurs banques.
- Écrire la règle de décision et le compte rendu : ce cadre structure le pilotage de la performance financière, et l'automatisation du reporting financier produit le compte rendu chaque mois.
- Suivre l'excédent chaque mois et réajuster : l'automatisation de la comptabilité et des processus financiers garde vos soldes à jour. Certains outils d'IA appliqués au contrôle de gestion assurent une détection de signaux financiers, qui repère un excédent en hausse ou une tension à venir. Vous analysez ensuite ces signaux avec votre expert-comptable.
Questions fréquentes
Quel est le meilleur placement de trésorerie pour ma PME ?
Tout dépend de la date à laquelle votre PME aura besoin de l'argent, du risque qu'elle accepte et de la liquidité recherchée. Pour moins d'un an, le compte à terme et le fonds monétaire conviennent. Au-delà, le contrat de capitalisation ou les fonds obligataires prennent le relais. Comparez toujours les offres en rendement net de frais et d'impôt.
Quel montant faut-il pour placer la trésorerie de mon entreprise ?
La loi ne fixe aucun minimum pour ouvrir un compte à terme ou acheter des parts de fonds monétaire, et chaque établissement fixe ses propres seuils. Les NEU CP demandent en revanche 150 000 € par titre. Le bon montant correspond à l'argent dont l'entreprise n'aura pas besoin, une fois couvertes ses dépenses courantes, ses échéances fiscales et sociales et une réserve de précaution.
Puis-je récupérer mon argent avant l'échéance ?
Dans la plupart des cas, oui, mais avec un coût. Un compte à terme débloqué avant l'échéance perd souvent une partie de sa rémunération, selon le contrat. Un fonds daté ou un produit structuré revendu avant terme expose à des frais ou à une moins-value. L'usufruit temporaire de SCPI reste en revanche bloqué jusqu'à son terme, de même que la plupart des fonds de private equity.
Quelle est la fiscalité de mon placement de trésorerie ?
Dans une société à l'IS, les intérêts et les gains s'ajoutent au bénéfice, imposé à 15 % jusqu'à 42 500 € pour les PME éligibles, puis à 25 %. La plupart des fonds (OPCVM) sont imposés chaque année sur leur hausse de valeur, et le contrat de capitalisation sur un gain forfaitaire. Dans une société à l'IR, chaque associé est imposé selon son propre régime.
Vaut-il mieux placer ou me verser des dividendes ?
La réponse dépend de vos besoins personnels et des projets de l'entreprise. Un dividende versé à un associé personne physique supporte le prélèvement forfaitaire unique de 31,4 % en 2026, après l'IS payé par la société. Laisser l'argent dans la société pour le placer reporte cet impôt personnel, mais les produits du placement restent imposés chaque année à l'IS.
Mon association peut-elle placer sa trésorerie ?
Oui. Une association sans activité lucrative peut ouvrir un Livret A, dont les intérêts sont exonérés jusqu'à 76 500 € de dépôts, et placer le reste sur d'autres supports. Ses revenus patrimoniaux sont alors imposés à taux réduits : 24 % en règle générale, 15 % pour les dividendes et 10 % pour certains produits.