Fixer un prix, solliciter sa banque ou lancer un investissement suppose d'abord d'analyser la situation financière de sa PME. Il s'agit de mesurer la rentabilité, la trésorerie, l'équilibre financier et la solvabilité de l'entreprise à partir de ses comptes et de ses données bancaires. L'analyse financière permet ensuite de transformer ces chiffres en décisions pour sa PME, qu'il s'agisse de relancer des clients, de renégocier une dette ou de revoir une offre.
L'essentiel en 30 secondes
- Mesure globale : l'analyse mesure la rentabilité, la trésorerie, l'équilibre financier et la solvabilité.
- Démarche structurée : la démarche suit cinq étapes, de l'objectif du diagnostic à l'interprétation.
- Sources multiples : elle s'appuie sur les comptes annuels et sur des données bancaires actualisées.
- Lecture relative : un ratio se juge sur son évolution et face aux entreprises du même secteur, jamais face à une norme unique.
- Action précoce : chaque constat débouche sur une action, et une difficulté se traite mieux quand elle est repérée tôt.
À quoi sert l'analyse financière d'une PME ?
L'analyse financière désigne l'étude des comptes et des flux d'une entreprise pour apprécier sa situation, en comprendre les causes et éclairer ses décisions. Elle diffère de la comptabilité, qui enregistre les opérations et produit les comptes annuels exigés par la loi, ainsi que du suivi du solde bancaire, qui donne la situation d'un jour sans les encaissements attendus ni les décaissements déjà engagés.
Cette analyse sert d'abord à évaluer la santé financière de l'entreprise. Selon une étude de la Banque de France publiée en juillet 2026 sur les comptes 2025, les PME gardaient fin 2025 des fondamentaux robustes en moyenne. Pourtant, 50 % des PME hors microentreprises ont vu leur taux de marge baisser en 2025⁽¹⁾, et leur capacité de remboursement, mesurée par la cotation Banque de France, s'est dégradée. Une moyenne ne renseigne donc pas sur une entreprise donnée, et seule l'analyse de la situation financière de chaque entreprise permet de la connaître.
L'analyse repère aussi à l'avance les mois où les décaissements dépasseront les encaissements. Anticiper ces tensions de trésorerie laisse au dirigeant le temps de réagir. Un investissement, un recrutement ou une demande de financement se préparent également à partir de cette analyse, car le banquier examine la performance financière de l'entreprise avant de s'engager. La croissance, qui mobilise de la trésorerie avant d'en rapporter, se pilote de la même façon. Enfin, l'analyse détecte les risques le plus en amont possible, car une entreprise rebondit plus facilement quand ses difficultés sont traitées tôt⁽²⁾.
Comment analyser la situation financière de sa PME en 5 étapes ?
Pour analyser la situation financière de votre entreprise, la démarche suit cinq étapes, de la définition de l'objectif à l'interprétation des résultats. Elle s'applique aussi bien à un point régulier qu'à un diagnostic financier ponctuel.
1. Définir l'objectif du diagnostic
Avant de vous plonger dans le bilan et le compte de résultat, posez-vous une question simple. Qu'est-ce qui motive cette analyse aujourd'hui ? La réponse détermine les documents à réunir, la période à étudier et les indicateurs à regarder en priorité. Sans objectif précis, l'analyse se disperse sur des dizaines de chiffres et ne débouche sur aucune décision.
Chaque situation renvoie à des indicateurs précis :
- Revue régulière : chaque trimestre ou à la clôture, elle suit les mêmes indicateurs d'une période à l'autre pour repérer ce qui change.
- Tension de trésorerie : examinez le besoin en fonds de roulement (BFR), c'est-à-dire l'argent que l'activité courante immobilise entre le paiement des achats et l'encaissement des ventes, ainsi que les délais de paiement des clients et des fournisseurs.
- Baisse des marges : l'analyse porte sur les prix de vente, les coûts d'achat et la rentabilité de chaque offre.
- Investissement ou financement : l'endettement et la capacité de remboursement passent au premier plan, car votre banquier les examinera avant de s'engager.
- Développement de l'activité : vérifiez que la trésorerie suivra la hausse des ventes, puisque les stocks et les créances clients augmentent avant les encaissements.
2. Rassembler les données utiles
Réunissez d'abord les comptes annuels des trois derniers exercices, c'est-à-dire le bilan comptable, le compte de résultat et les annexes. Votre expert-comptable les établit et peut vous les transmettre. Un seul exercice donne une image figée de l'entreprise, alors que trois exercices font apparaître une tendance.
Ajoutez ensuite les documents de gestion qui couvrent l'exercice en cours, que les comptes annuels ne montrent pas encore. Le prévisionnel de trésorerie et le budget comparé au réalisé indiquent si l'année se déroule comme prévu. La balance clients et fournisseurs, qui liste les sommes dues à l'entreprise et celles qu'elle doit, s'édite depuis votre logiciel de facturation ou de comptabilité.
Complétez enfin avec les relevés et données bancaires de tous vos comptes, qui montrent la situation au jour près. Avec l'automatisation de la comptabilité, les transactions bancaires arrivent directement dans le logiciel comptable. Vous n'avez plus qu'à télécharger chaque relevé pour l'importer à la main. Avant de passer à l'étape suivante, vérifiez qu'aucun compte ne manque et que les périodes concordent, faute de quoi les comparaisons seront faussées.
3. Examiner l'activité et la rentabilité
Il s'agit ici de savoir si votre activité gagne de l'argent, et d'où vient ce résultat. Partez de l'évolution du chiffre d'affaires sur les trois exercices réunis. Une hausse ne suffit pas à conclure, car elle peut venir de volumes plus importants, de prix plus élevés ou d'une nouvelle activité moins rentable. Descendez ensuite le compte de résultat, solde par solde.
La marge brute (chiffre d'affaires moins le coût de ce qui est vendu) montre ce que rapportent réellement vos ventes. Si le chiffre d'affaires progresse et que la marge brute stagne, les coûts d'achat absorbent la hausse des ventes. La valeur ajoutée (production ou marge commerciale, moins consommations achetées à des tiers) mesure ensuite la richesse créée par l'entreprise.
L'excédent brut d'exploitation (EBE) retire de la valeur ajoutée les charges de personnel et les impôts et taxes, et y ajoute les subventions d'exploitation. Il mesure ce que dégage l'exploitation, indépendamment de la façon dont l'entreprise se finance ou amortit ses équipements. Il se compare donc d'une année à l'autre et avec les entreprises du même secteur. Les dotations aux amortissements et aux provisions conduisent ensuite au résultat d'exploitation, puis les intérêts, les éléments exceptionnels et l'impôt au résultat net. Un EBE solide avec un résultat net faible oriente vers le coût des investissements ou de la dette plutôt que vers l'activité elle-même.
Séparez enfin les charges fixes, qui ne varient pas avec le volume vendu, des charges variables, qui suivent l'activité. Le seuil de rentabilité (charges fixes divisées par le taux de marge sur coûts variables) correspond au chiffre d'affaires minimum pour dégager un bénéfice. L'écart entre ce seuil et votre chiffre d'affaires indique la marge de sécurité dont vous disposez si l'activité ralentit. Une marge globale correcte peut toutefois cacher une offre ou un client qui fait perdre de l'argent. Calculez la rentabilité de l'entreprise par activité, par offre et par client pour repérer ce qui finance le reste.
4. Évaluer la trésorerie et la solidité financière
Cette étape répond à deux questions. Votre entreprise a-t-elle de quoi payer ses échéances des prochains mois, et ses financements tiennent-ils dans la durée ?
Commencez par le bilan. Additionnez les capitaux propres et les dettes financières à plus d'un an, puis retirez l'actif immobilisé (locaux, machines, logiciels). Vous obtenez le fonds de roulement, l'argent durable qui reste disponible pour faire tourner l'activité une fois les investissements financés. Calculez ensuite le BFR dans sa version simplifiée (stocks et créances clients, moins dettes fournisseurs).
Comparez ensuite les deux montants. Si le fonds de roulement couvre le BFR, la trésorerie nette est positive et l'exploitation se finance avec des ressources durables. Dans le cas inverse, la trésorerie nette devient négative, et l'entreprise comble l'écart par du découvert ou des crédits de court terme, même si son activité est rentable. Entre deux bilans, cette trésorerie se suit sur vos comptes bancaires. S'ils sont répartis dans plusieurs banques, l'agrégation de comptes bancaires réunit leurs soldes et leurs transactions dans votre logiciel de gestion, pour la lire en un seul endroit.
Si le BFR augmente plus vite que votre chiffre d'affaires, cherchez où l'argent se bloque. Mesurez le temps que mettent vos clients à vous payer, comparez-le au délai que vous laissent vos fournisseurs, puis regardez combien de temps vos marchandises restent en stock. Chaque jour de délai client supplémentaire immobilise environ une journée de chiffre d'affaires, que l'entreprise doit financer elle-même.
Regardez enfin comment l'entreprise est financée. Des capitaux propres solides par rapport aux dettes financières laissent de la marge pour emprunter, alors que des capitaux propres faibles rendent l'entreprise dépendante de ses prêteurs. La capacité d'autofinancement (CAF) mesure les ressources que l'activité dégage chaque année pour investir, rembourser ou distribuer. En simplifiant, elle se calcule à partir du résultat net, augmenté des dotations aux amortissements et aux provisions et diminué des reprises. Divisez vos dettes financières par cette CAF pour obtenir le nombre d'années qu'il faudrait pour les rembourser si toute la CAF y était consacrée. Suivi d'une année sur l'autre, ce chiffre montre si l'entreprise se désendette ou s'alourdit, et complète la lecture de sa solidité financière.
5. Comparer et interpréter les résultats
Un chiffre isolé ne dit pas grand-chose. Il prend son sens face à trois références, votre propre historique, vos prévisions et votre secteur.
Placez d'abord chaque indicateur sur les trois exercices réunis, pour voir s'il s'améliore ou se dégrade. Rapprochez ensuite le réalisé du budget. Un écart ponctuel peut venir d'un simple décalage de facturation, alors qu'un écart qui se répète d'un mois à l'autre remet en cause les hypothèses du budget. Avant toute comparaison, mettez à part ce qui fausse la lecture. Une activité marquée par la saisonnalité se compare au même mois de l'année précédente, et une vente d'actif ou un litige ponctuel se retire du résultat avant d'en tirer une tendance.
Les références sectorielles vous situent ensuite face aux entreprises comparables. L'outil gratuit Opale de la Banque de France, accessible depuis l'espace dirigeant, compare vos performances à celles d'entreprises de même activité et de même zone. Infogreffe propose aussi les rapports-diagnostics Nota-PME, établis à partir des comptes déposés au greffe, qui attribuent un indice de 0 à 10 sur la rentabilité, la solvabilité et la robustesse⁽³⁾. Infogreffe précise que cette note se complète par d'autres données.
La lecture croisée des indicateurs remonte enfin aux causes. Prenons l'exemple d'une entreprise dont le chiffre d'affaires progresse et dont la marge reste stable, alors que sa trésorerie baisse. L'analyse de sa situation financière montre que ses stocks augmentent plus vite que ses ventes. Le problème ne vient donc ni des prix ni des coûts, mais du rythme des achats, sur lequel l'action doit porter.
Quels documents, KPI et ratios faut-il suivre ?
Une analyse ponctuelle donne une image de l'entreprise à un moment précis. Pour suivre l'évolution de sa situation entre deux bilans, quelques documents, une poignée d'indicateurs et six ratios clés forment un socle de suivi.
Les documents indispensables
Chaque document répond à une question différente, du patrimoine de l'entreprise à ses besoins des prochains mois :
- Le bilan : il présente ce que l'entreprise possède et ce qu'elle doit à la date de clôture, et montre comment son patrimoine est financé.
- Le compte de résultat : il retrace les produits et les charges de l'exercice, et répond à la question de la rentabilité.
- Le tableau de trésorerie : il suit, mois après mois, les encaissements et les décaissements réels, et fait apparaître les périodes de tension.
- La balance âgée : elle classe les créances clients et les dettes fournisseurs selon leur ancienneté. Les clients en retard et les échéances proches ressortent ainsi d'un coup d'œil.
- Les données bancaires : elles donnent la situation actuelle de tous les comptes. Leur récupération automatique permet aussi d'automatiser le rapprochement bancaire, qui vérifie que chaque écriture comptable correspond à un mouvement sur le compte.
- Le prévisionnel : il projette les besoins des prochains mois et permet de tester des scénarios, par exemple le retard de paiement d'un client important.
Les indicateurs essentiels
Les indicateurs financiers à suivre se regroupent en six familles. Pour chacune, regardez surtout dans quel sens les chiffres évoluent d'un trimestre à l'autre :
- L'activité : le chiffre d'affaires et son rythme de croissance indiquent si l'activité progresse ou recule.
- La rentabilité : la marge brute, l'EBE et le résultat net montrent si la hausse des ventes s'accompagne d'une création de richesse.
- La trésorerie : le BFR, la trésorerie nette et les flux de trésorerie, c'est-à-dire l'argent réellement entré et sorti sur la période, font apparaître les tensions.
- L'exploitation : les délais de paiement des clients et des fournisseurs, ainsi que la rotation des stocks, expliquent les variations du BFR.
- La solidité : les capitaux propres et l'autonomie financière (part du bilan financée par les capitaux propres) mesurent l'indépendance de l'entreprise vis-à-vis de ses prêteurs.
- La dette : l'endettement, son coût (intérêts payés rapportés aux dettes financières) et la capacité de remboursement indiquent si l'entreprise peut encore emprunter.
Les 6 ratios particulièrement utiles à une PME
Six ratios financiers éclairent la situation d'une PME, de sa rentabilité à sa structure de financement. Aucun n'a de valeur idéale qui s'appliquerait à toutes les entreprises. Un niveau d'endettement normal dans un secteur peut être inquiétant dans un autre.
Les six ratios se calculent à partir du bilan et du compte de résultat :
- Le taux de marge : EBE ÷ valeur ajoutée, selon la définition de la Banque de France. Il indique la part de la richesse créée qui reste à l'entreprise après les charges de personnel et les impôts de production. Un taux qui recule alors que l'activité progresse signale des charges de personnel ou des impôts qui augmentent plus vite que la valeur créée.
- La rentabilité nette : résultat net ÷ chiffre d'affaires. Elle mesure ce qui reste sur 100 euros de ventes une fois toutes les charges payées, et sa comparaison avec les entreprises du même secteur aide à situer vos prix et vos coûts.
- La liquidité générale : actif circulant ÷ dettes à court terme. Au-dessus de 1, les stocks, les créances et les disponibilités couvrent les dettes à payer dans l'année. Une baisse régulière laisse prévoir des échéances plus difficiles à honorer.
- L'autonomie financière : capitaux propres ÷ total du bilan. Une progression montre que l'entreprise renforce ses fonds propres, notamment par les bénéfices conservés.
- Le taux d'endettement : dettes financières ÷ capitaux propres, selon la Banque de France. Il compare les emprunts aux apports et aux bénéfices laissés par les associés, et sa hausse réduit la marge de manœuvre pour obtenir un nouveau financement.
- La capacité de remboursement : dettes financières ÷ CAF, exprimée en années. Suivie chaque année, elle permet de vérifier que l'entreprise se désendette au rythme prévu.
Comment interpréter les principaux signaux financiers ?
Un signal isolé ne suffit pas à conclure, mais il indique où chercher. Face à chacun des constats ci-dessous, commencez par les vérifications proposées avant de décider d'une action.
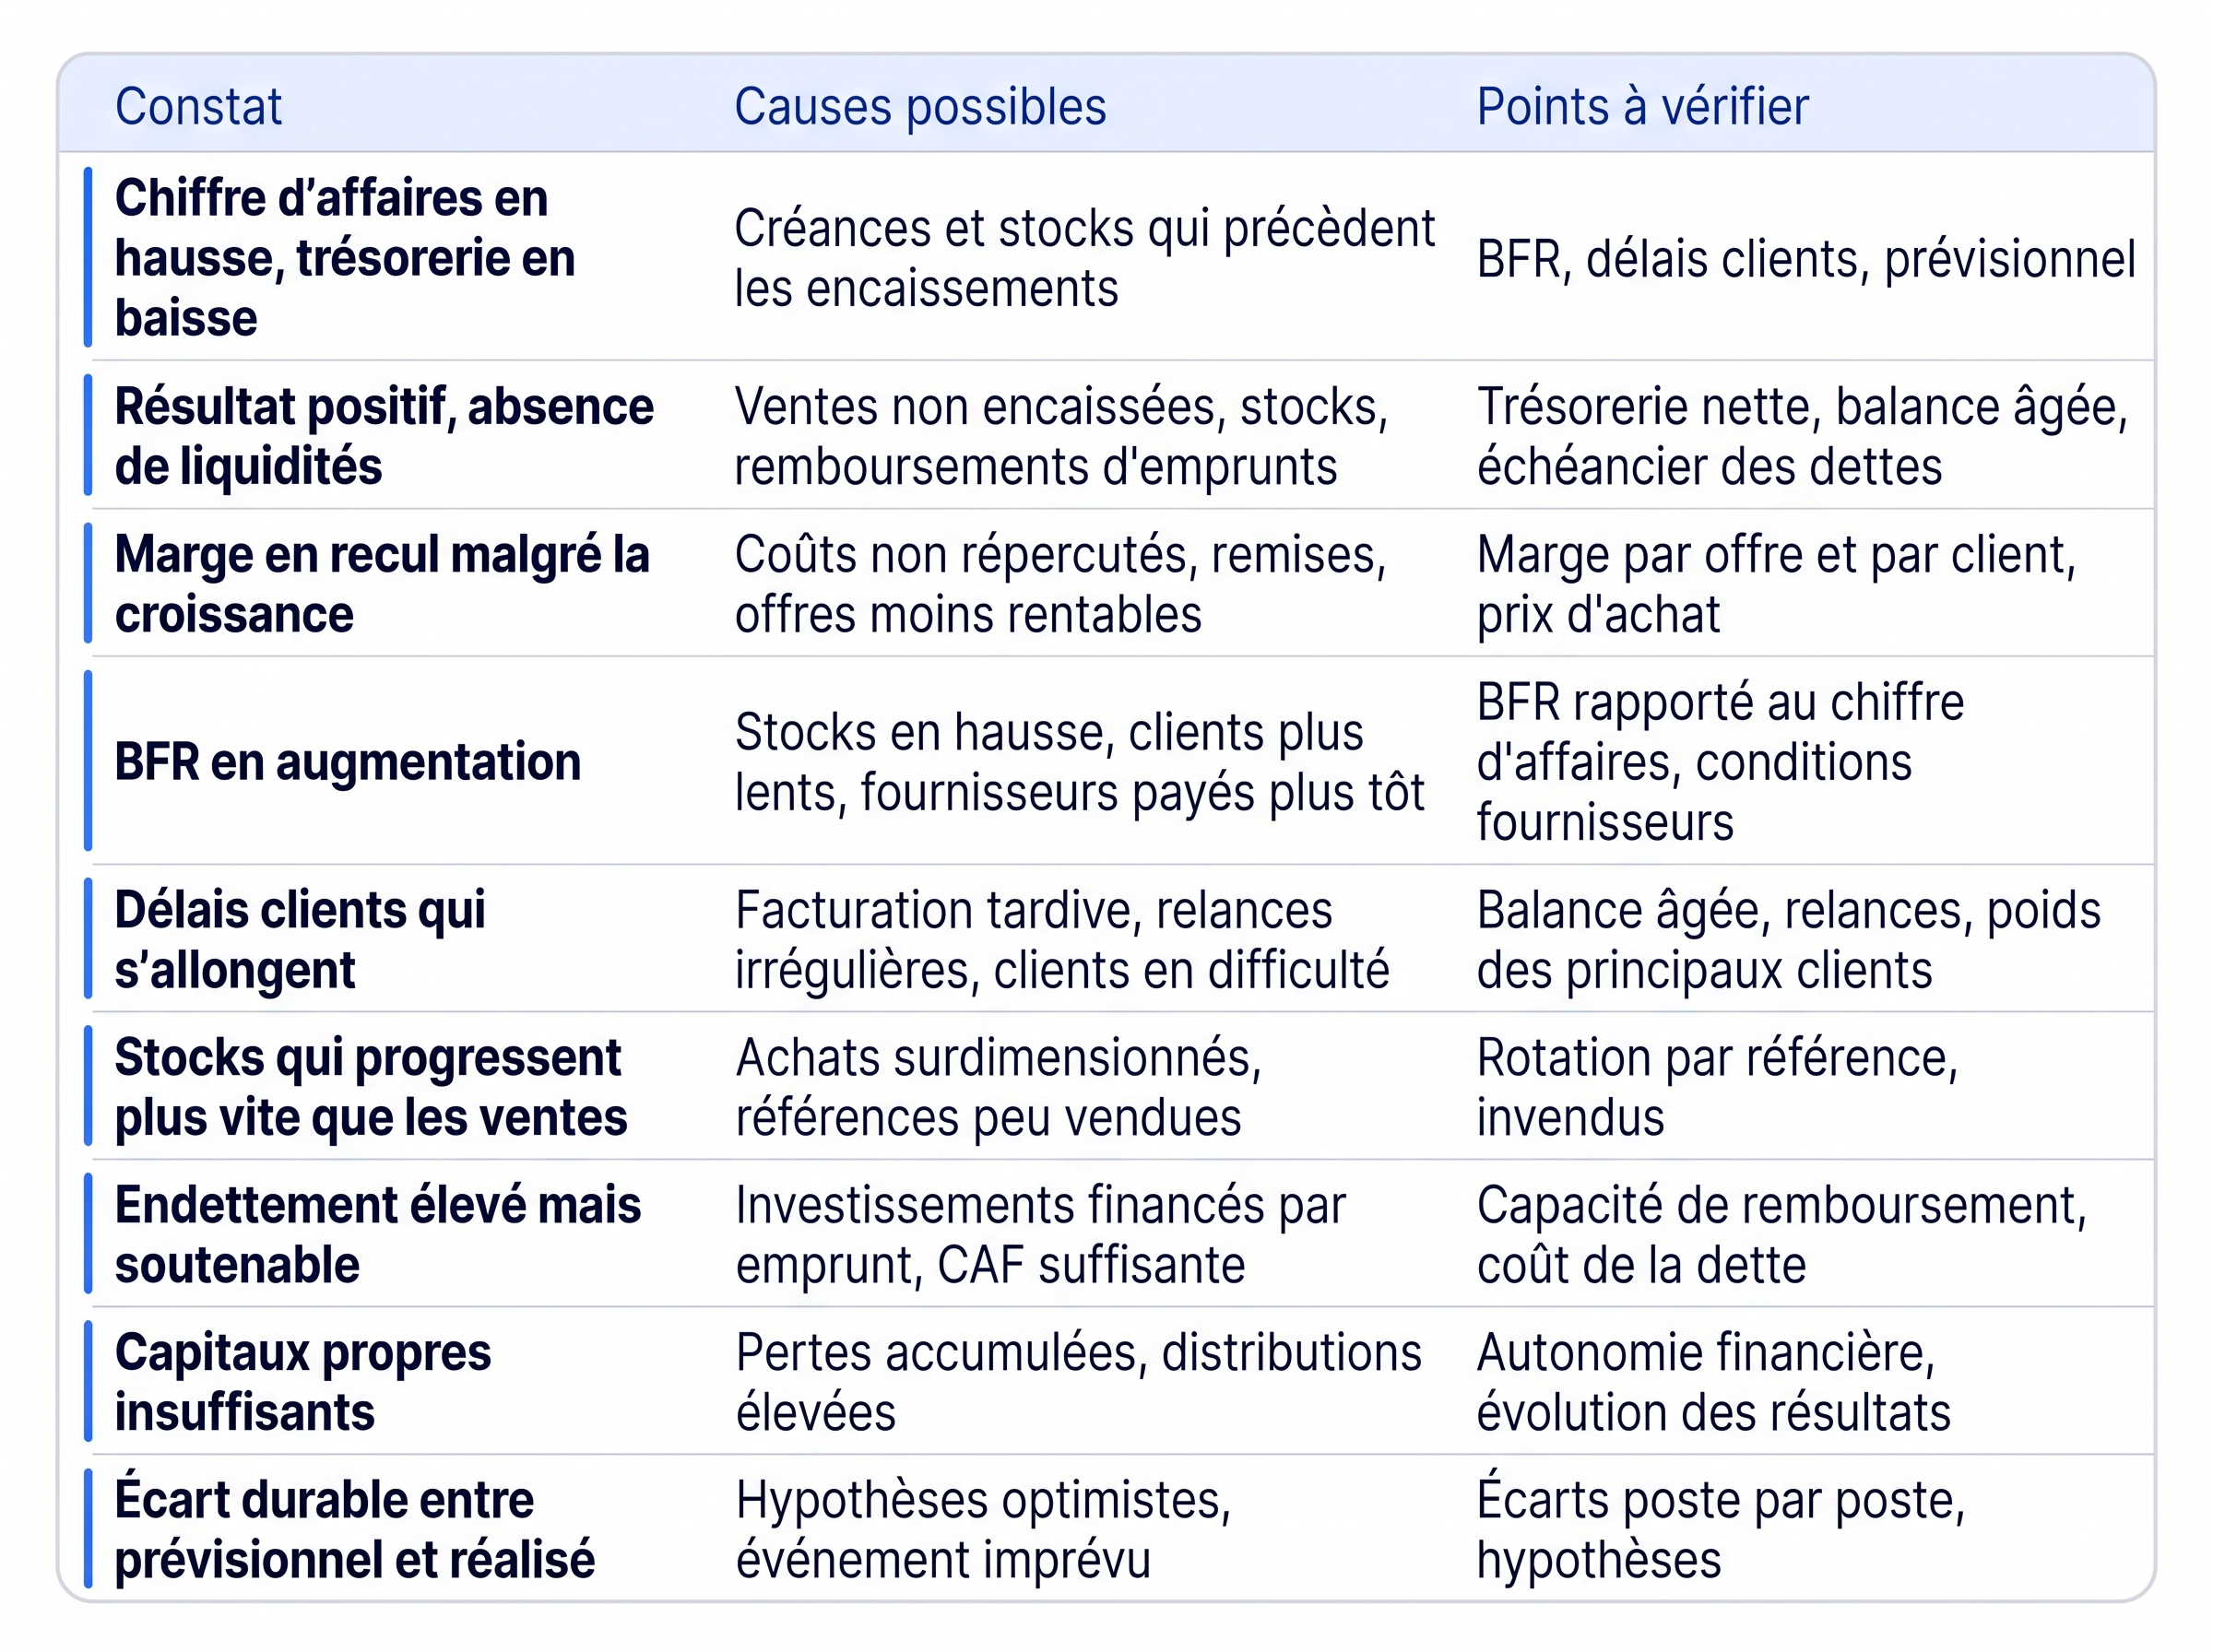
Lorsque plusieurs de ces signaux apparaissent en même temps, ils traduisent une fragilité financière qui appelle une action rapide.
Quelles actions engager selon le diagnostic ?
Les actions à engager dépendent du point faible que l'analyse a mis en évidence, et se répartissent selon six situations :
- BFR dégradé : facturez dès la livraison, relancez dès le premier jour de retard, ajustez vos stocks à vos ventes réelles et renégociez les délais de paiement avec vos clients et vos fournisseurs. Une solution de relance des impayés automatise les rappels et permet à vos clients de régler leur facture en un clic, par lien de paiement.
- Rentabilité insuffisante : revoyez vos prix, réduisez les coûts qui ne créent pas de valeur, recentrez votre offre sur les produits les plus rentables et renégociez les conditions accordées aux clients qui vous font perdre de l'argent.
- Trésorerie tendue : actualisez votre prévisionnel, reportez les dépenses qui peuvent attendre et négociez vos échéances. Une difficulté passagère se couvre par une autorisation de découvert ou un crédit de court terme, alors qu'un problème structurel demande une solution durable, apport en capital ou prêt complémentaire.
- Dette excessive : demandez à votre banque d'étaler les remboursements, étudiez un refinancement, différez les investissements secondaires et renforcez les fonds propres par un apport des associés.
- Croissance mal financée : chiffrez le besoin de trésorerie que crée la hausse des ventes, vérifiez que vos équipes et vos outils peuvent suivre, puis simulez plusieurs scénarios avant d'accepter de nouvelles commandes.
- Difficultés persistantes : sollicitez votre expert-comptable, un directeur administratif et financier (DAF) externalisé et votre banque, et demandez des délais de paiement à l'administration fiscale ou à l'Urssaf. Face à des difficultés financières, ne restez pas isolé.
Réagir tôt face aux difficultés
Le bon interlocuteur dépend de la nature du blocage. Pour faire le point avant toute démarche, le Centre d'information et de prévention des difficultés (CIP) propose un rendez-vous gratuit avec trois professionnels bénévoles, un expert-comptable ou commissaire aux comptes, un avocat et un ancien juge consulaire. Si le problème vient de votre banque, par exemple un refus de crédit ou un découvert dénoncé, la Médiation du crédit de la Banque de France intervient gratuitement et en toute confidentialité. Le médiateur vous contacte sous 48 heures, la banque dispose ensuite de cinq jours ouvrés pour revoir sa position, et vos financements existants sont maintenus pendant la médiation. Si les difficultés concernent plusieurs créanciers, le mandat ad hoc et la conciliation, deux procédures amiables et confidentielles demandées au président du tribunal, permettent de négocier avec eux.
Comment organiser et outiller le suivi financier de sa PME ?
Pour structurer la gestion financière de votre entreprise dans la durée, un suivi financier efficace repose sur un tableau de bord unique, limité aux indicateurs utiles à votre activité. Il met en regard les prévisions et les réalisations, et fait apparaître les écarts dont il faut chercher la cause. Fixez-vous ensuite un rythme régulier. La trésorerie se regarde chaque semaine, les indicateurs clés chaque mois, et une analyse plus complète chaque trimestre, en comparant chaque fois le budget, le réalisé et le prévisionnel.
Un point hebdomadaire suppose que les données arrivent d'elles-mêmes dans vos outils. Une fois vos comptes bancaires connectés à votre logiciel de comptabilité ou de gestion, les transactions de toutes vos banques remontent automatiquement et sont classées par nature de dépense ou de recette. L'automatisation des processus financiers supprime ainsi la saisie et laisse plus de temps pour l'analyse.
Bridge fournit cette connexion aux logiciels de comptabilité et de gestion utilisés par les entreprises. Sa solution synchronise 8 millions de comptes bancaires par jour, se connecte à 200 banques en Europe et catégorise automatiquement 98 % des transactions. Chaque connexion exige votre accord, donné par authentification forte auprès de votre banque. Bridge est par ailleurs agréé par l'Autorité de contrôle prudentiel et de résolution (ACPR).
Des alertes signalent ensuite les évolutions à surveiller sans attendre le prochain point. Bridge propose pour cela FIS (Financial Intelligence System), qui repère dans les flux bancaires les signaux financiers, notamment les tensions de trésorerie qui se profilent. FIS présente aussi la santé financière de l'entreprise dans un tableau d'indicateurs et recommande des services financiers adaptés à sa situation. Il analyse et oriente à partir des données bancaires, sans constituer un service de conseil financier réglementé.
Les outils ne remplacent pas le regard d'un professionnel. Votre expert-comptable, ou un DAF interne ou externalisé à temps partagé, aide à interpréter les chiffres et à décider. Pour choisir un outil, regardez sa simplicité d'usage, la fraîcheur de ses données, sa sécurité, son intégration à vos logiciels actuels et la fiabilité de ses connexions bancaires.
FAQ sur l'analyse financière d'une PME
Quelles sont les cinq méthodes d'analyse des états financiers ?
Les cinq méthodes sont l'analyse horizontale, l'analyse verticale, l'analyse par ratios, l'analyse des flux et l'analyse comparative. L'analyse horizontale suit un même poste d'un exercice à l'autre, et l'analyse verticale mesure le poids de chaque poste dans un total, par exemple les charges de personnel rapportées au chiffre d'affaires. Les ratios rapprochent deux grandeurs pour obtenir une mesure relative, et l'étude des flux retrace d'où vient la trésorerie et où elle va (exploitation, investissement, financement). L'analyse comparative situe enfin l'entreprise face à son secteur.
Qui peut réaliser l'analyse financière d'une PME ?
Le dirigeant peut mener lui-même l'analyse financière de sa PME, seul ou avec son responsable financier, s'il en a un. L'expert-comptable établit les comptes annuels et peut calculer les indicateurs et les ratios. Un directeur administratif et financier (DAF) externalisé, à temps partagé, apporte un regard d'analyste aux entreprises qui n'ont pas besoin d'un poste à temps plein. Une répartition efficace confie la production des chiffres à l'expert-comptable, et laisse au dirigeant leur interprétation et les décisions.
À quelle fréquence faut-il analyser sa situation financière ?
Pour la trésorerie, un point chaque semaine permet de voir venir les échéances. Les indicateurs clés se suivent chaque mois, et une analyse complète a lieu chaque trimestre ainsi qu'à la clôture de l'exercice. Une entreprise en forte croissance gagne à resserrer ce rythme, car ses besoins de trésorerie évoluent plus vite que ceux d'une activité stable. Avant une décision importante, telle qu'un investissement ou une demande de financement, une analyse ponctuelle complète ce suivi.