Une entreprise peut afficher un bénéfice et ne pas avoir de quoi payer ses salaires à la fin du mois. La gestion financière d'entreprise sert à éviter cette situation. Elle prévoit le moment où l'argent entre et celui où il sort, pour que l'entreprise puisse régler chaque échéance. Ce travail d'anticipation dépasse la seule trésorerie et s'étend à la rentabilité, au financement, à l'investissement et à la fiscalité.
Pour organiser la gestion des finances de votre entreprise, la démarche suit trois mouvements : comprendre vos chiffres, fiabiliser la donnée qui les alimente, puis piloter votre activité à partir d'elle. Elle commence par la fiabilité de la donnée bancaire, avant toute analyse des comptes. Voici comment mettre en place cette démarche pas à pas, avec les indicateurs à suivre, le rythme de chaque contrôle et les outils adaptés à votre taille.
L'essentiel en 30 secondes
- Le rôle : la gestion financière anticipe les entrées et les sorties d'argent pour que l'entreprise règle chaque échéance. Elle couvre la trésorerie, la rentabilité, le financement, l'investissement et la fiscalité.
- Le risque : un bénéfice ne protège pas d'une cessation de paiements. La Banque de France recense 70 766 défaillances d'entreprises sur douze mois à fin août 2026.
- La méthode en 4 étapes : la démarche fiabilise d'abord la donnée bancaire, pose ensuite le diagnostic, construit le budget et le prévisionnel de trésorerie, puis suit les écarts chaque mois.
- Le prévisionnel : il se construit à 30, 60 et 90 jours puis sur 12 mois, à partir des dates réelles de paiement et non des échéances des factures.
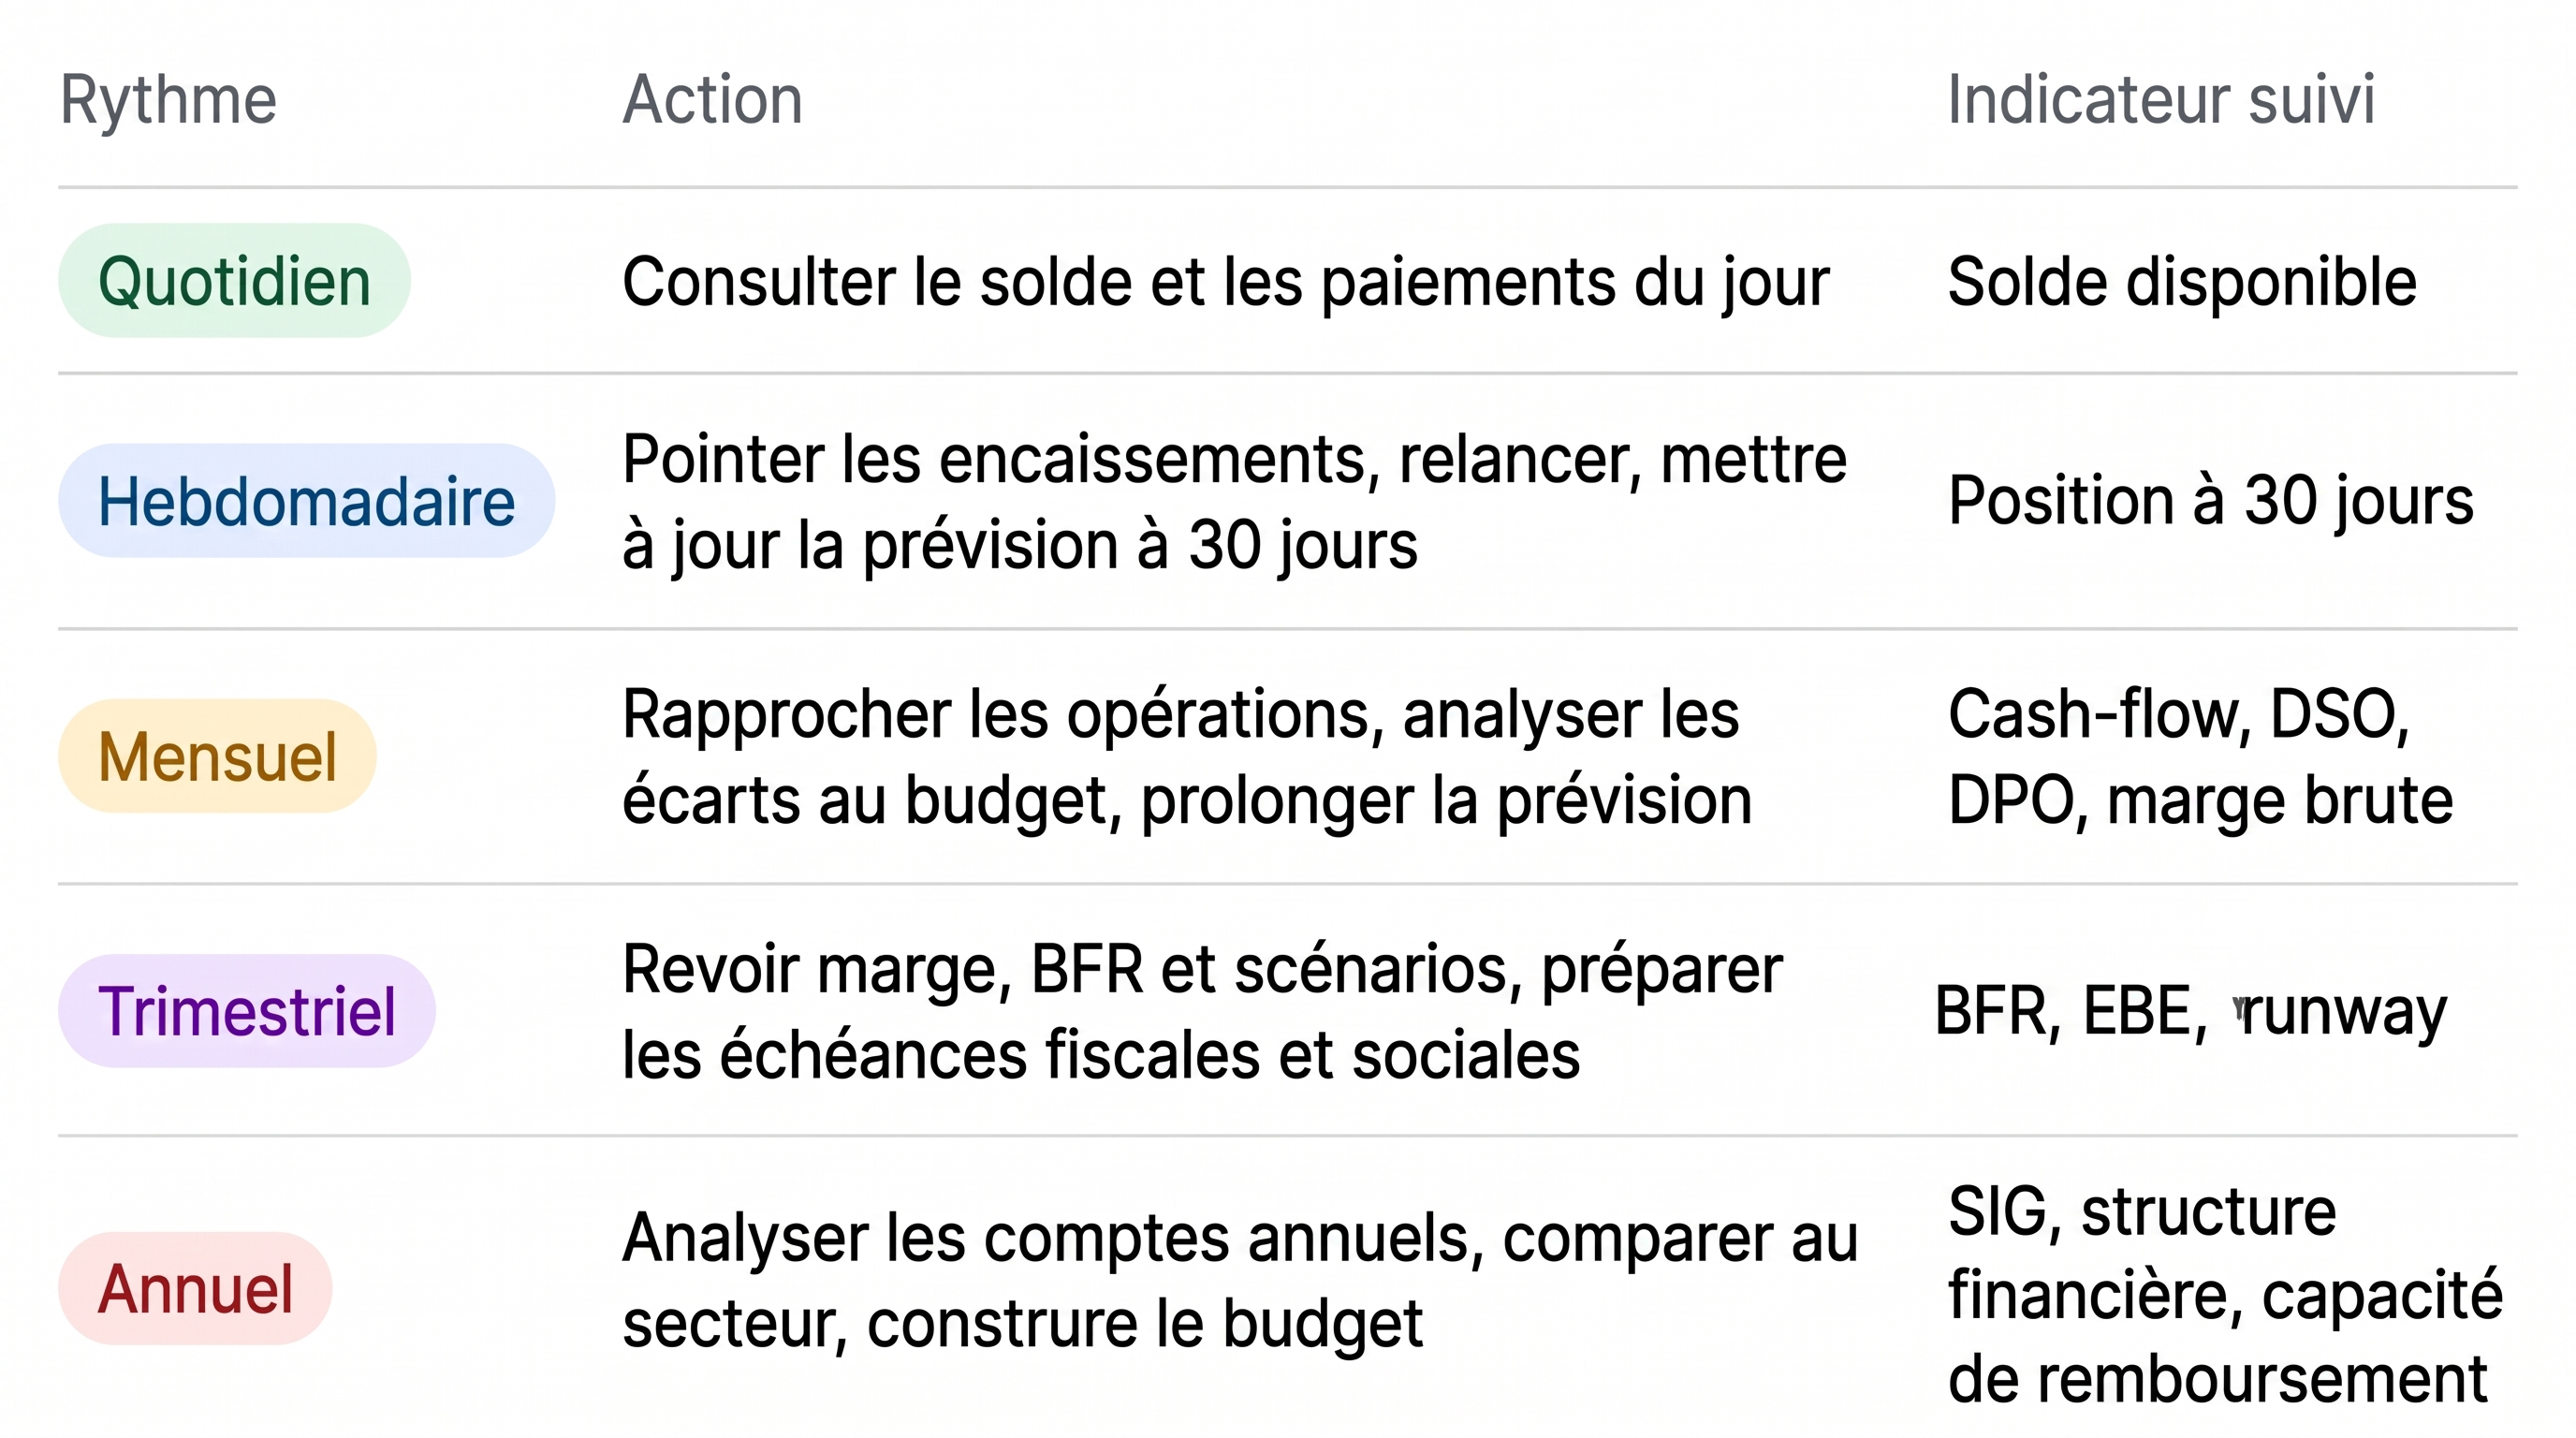
- La cadence : le solde se consulte chaque jour, la prévision se met à jour chaque semaine, les écarts s'analysent chaque mois et la structure financière chaque année.
Qu'est-ce que la gestion financière d'une entreprise ?
La gestion financière d'une entreprise regroupe les décisions et les suivis qui assurent que l'entreprise dispose, au bon moment, de l'argent nécessaire pour payer ses dépenses, financer son activité et sa croissance. Elle veille aussi à ce que cette activité reste rentable.
Elle poursuit quatre objectifs : rester capable de payer ses échéances (la solvabilité), préserver la rentabilité, financer l'exploitation et la croissance, et limiter le risque financier. Ces objectifs se traduisent par des décisions dans cinq domaines :
- La trésorerie : vous suivez l'argent disponible et fixez le calendrier des paiements.
- Le budget et la prévision : l'entreprise chiffre ce qu'elle prévoit de vendre et de dépenser, puis date ses entrées et sorties d'argent.
- Le financement : fonds propres, emprunt ou financement court terme se choisissent selon le besoin à couvrir.
- L'investissement : chaque achat d'équipement ou nouveau projet se décide en fonction de la trésorerie disponible.
- La fiscalité : la TVA et l'impôt sur les sociétés s'intègrent au calendrier de trésorerie, au même titre que les fournisseurs.
La gestion financière travaille avec deux disciplines voisines. La comptabilité enregistre et justifie les opérations, la gestion financière décide à partir de ces chiffres, et le contrôle de gestion mesure la performance interne.
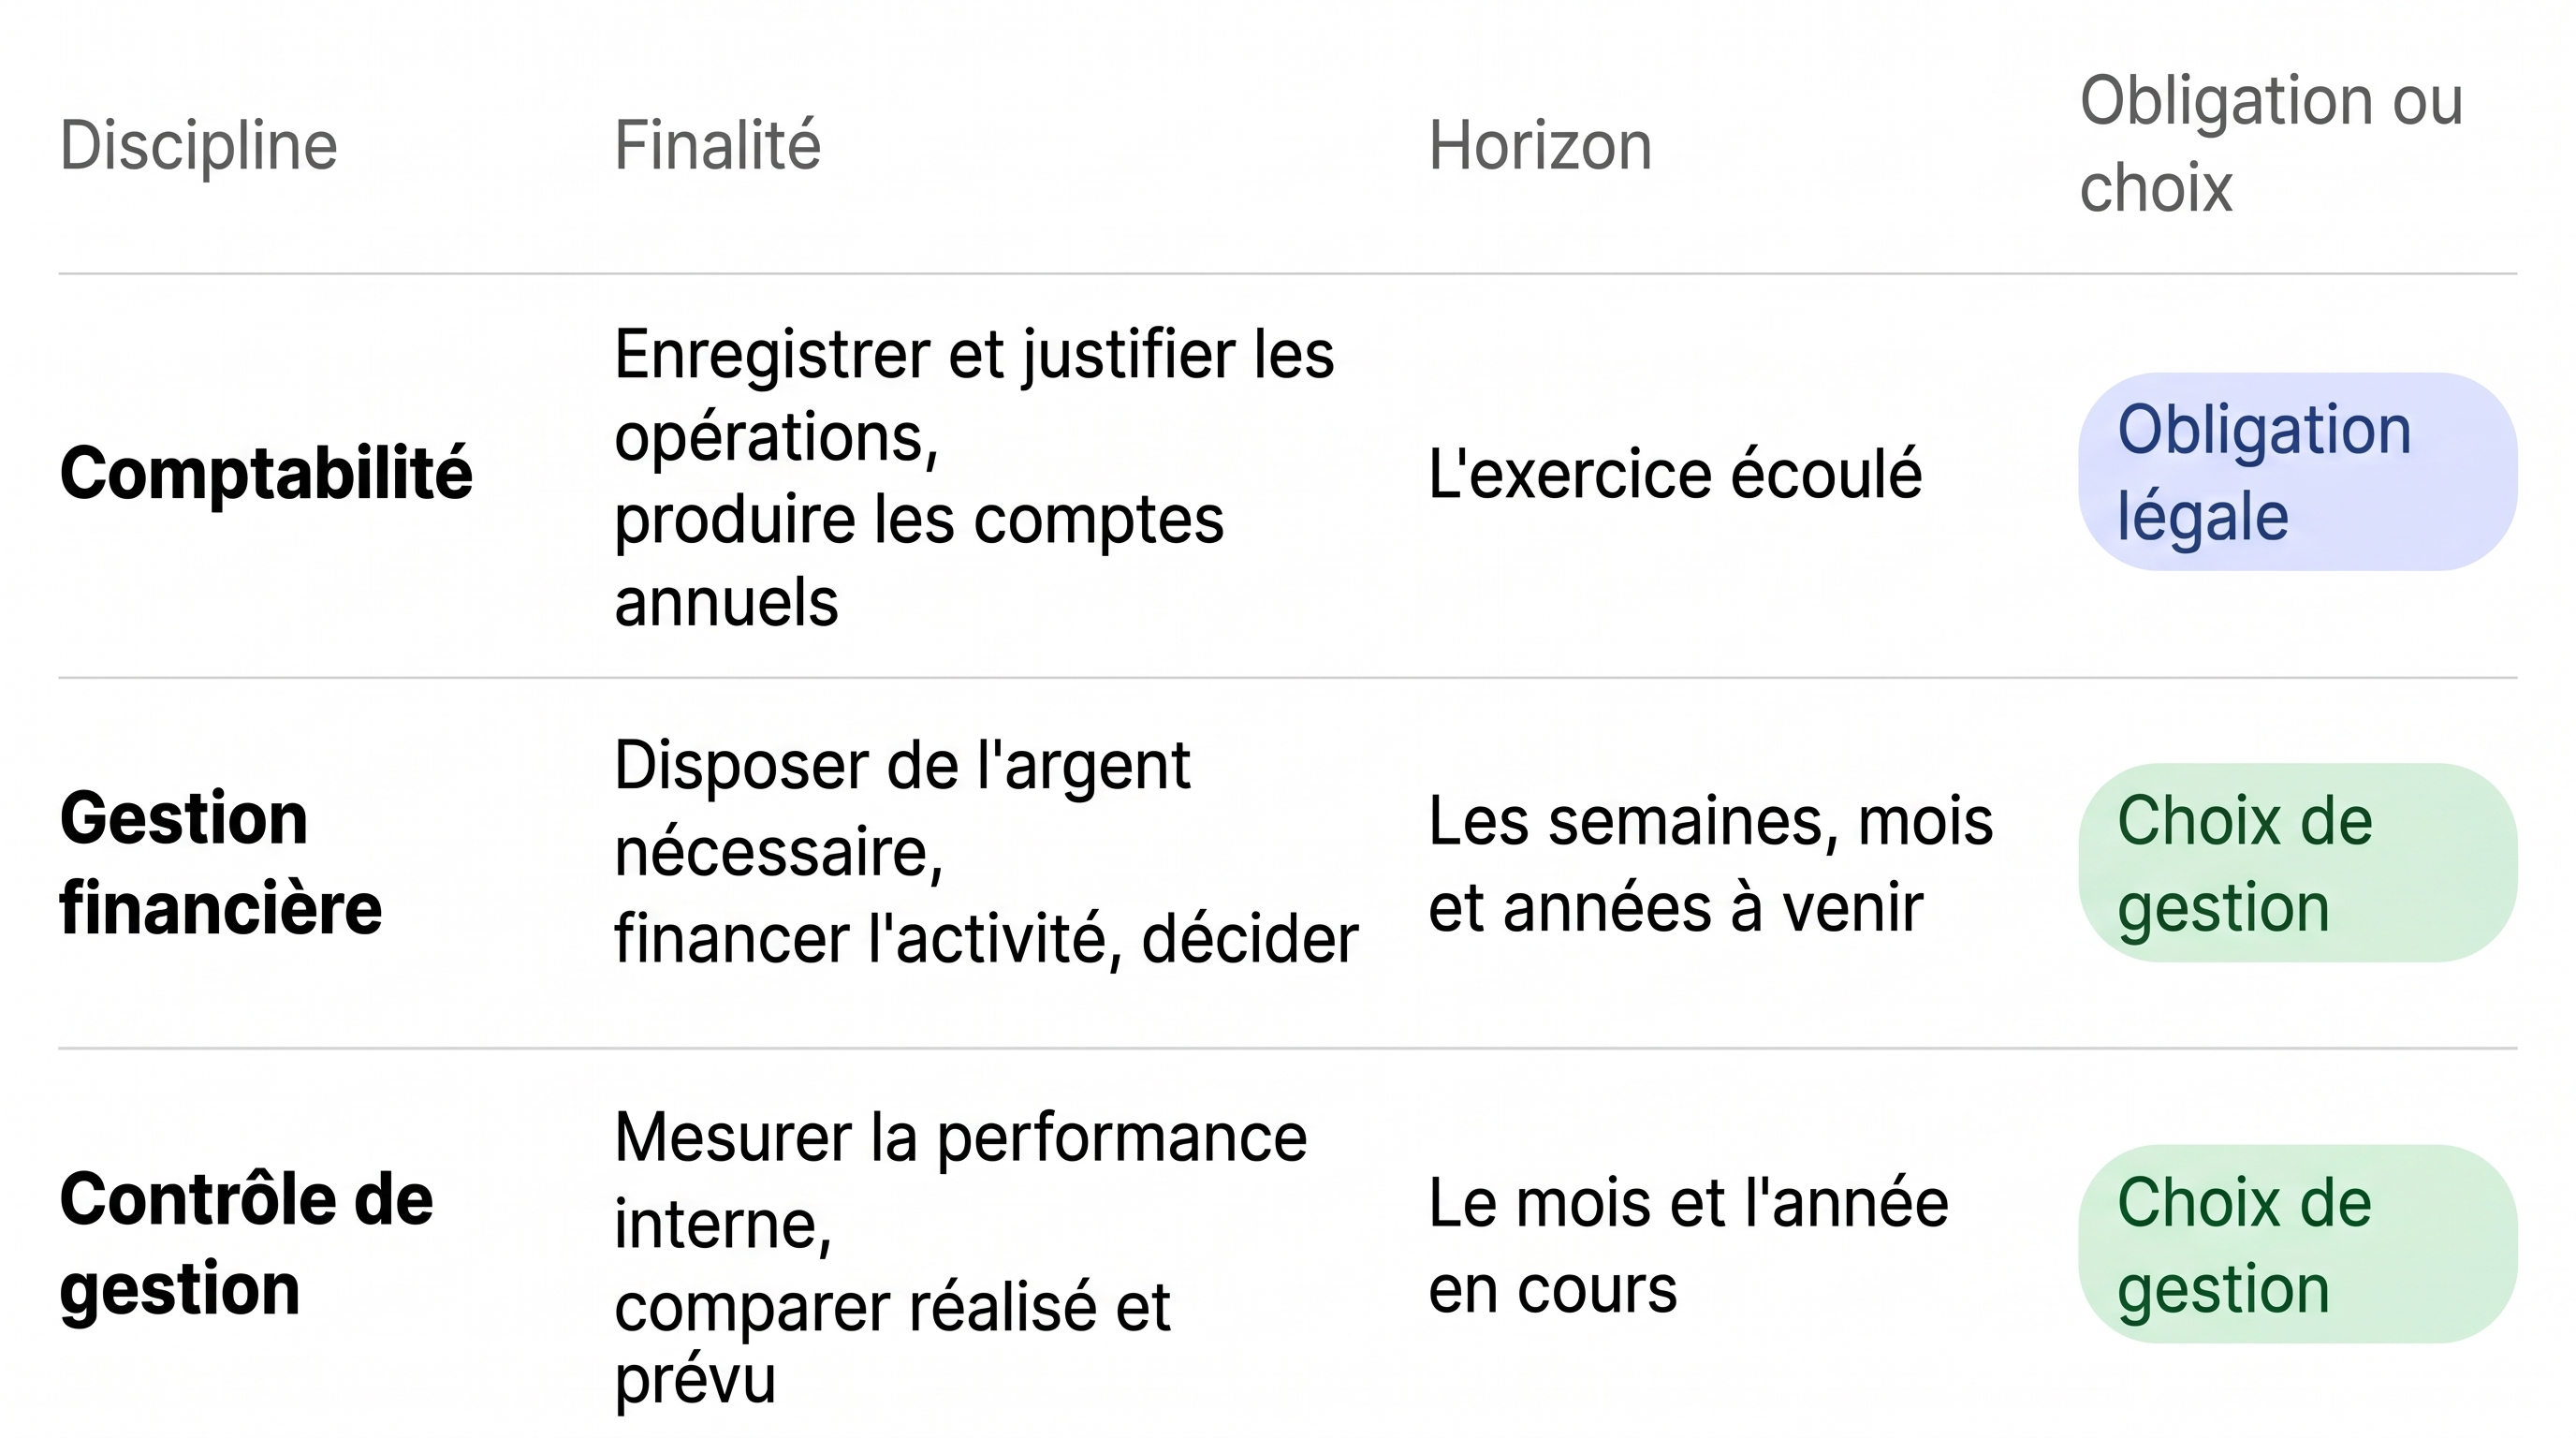
Ces décisions ne reviennent pas à la même personne selon la taille de l'entreprise. Dans une TPE, la gestion financière repose sur le dirigeant lui-même, qui s'appuie sur son expert-comptable. Une PME traite davantage de flux, et sa gestion financière revient à un responsable ou à un directeur administratif et financier, parfois à temps partagé. Dans une ETI, le volume et la complexité des opérations justifient une direction financière, avec un trésorier et un contrôleur de gestion.
Quelle que soit la taille de l'entreprise, suivre son solde bancaire ne suffit pas. Le solde indique ce qui se trouve sur le compte aujourd'hui, alors que le pilotage financier de l'entreprise anticipe ce qui va entrer et sortir dans les semaines et les mois à venir.
Pourquoi la gestion financière conditionne la survie de l'entreprise
Le compte de résultat enregistre une vente dès sa facturation, alors que l'argent arrive au moment du paiement. Facturée à 60 jours, une vente produit un bénéfice ce mois-ci et de la trésorerie deux mois plus tard, pendant que salaires, loyer et fournisseurs se règlent chaque mois.
Quand ce décalage se prolonge, l'entreprise peut se retrouver en cessation de paiements, c'est-à-dire incapable de régler ses dettes exigibles avec l'argent dont elle dispose. La Banque de France compte comme défaillance l'ouverture d'un redressement ou d'une liquidation judiciaire, deux procédures qui interviennent dans cette situation. Fin août 2026, elle recense 70 766 défaillances sur douze mois, 19,3 % de plus que la moyenne 2010-2019⁽¹⁾.
Les retards de paiement des clients allongent encore le délai entre la facture et l'encaissement. Selon le rapport 2025 de l'Observatoire des délais de paiement, les PME et microentreprises auraient disposé de 13 milliards d'euros de trésorerie supplémentaires en 2024 sans ces retards⁽²⁾.
Dans la gestion financière de l'entreprise, cinq erreurs reviennent souvent et aggravent ce décalage :
- Le solde trompeur : le solde bancaire n'intègre pas les chèques et prélèvements pas encore débités.
- Le pilotage au chiffre d'affaires : un chiffre d'affaires en hausse ne dit rien de la marge ni des encaissements.
- Les chiffres dispersés : des données éparpillées entre comptes et tableurs, et vieilles de plusieurs semaines, faussent les décisions.
- Les délais subis : faute de conditions de paiement claires, vos clients fixent eux-mêmes leurs délais de règlement.
- Les échéances oubliées : une échéance de TVA ou de charges sociales découverte le jour du prélèvement prend la trésorerie de court.
Quatre signaux d'alerte doivent faire réagir : un découvert devenu permanent, des clients de plus en plus lents à payer, une échéance fiscale ou sociale reportée, des fournisseurs qui exigent un paiement à la commande. Dès le premier de ces signaux, il devient urgent d'améliorer la trésorerie de l'entreprise.
Comment structurer la gestion financière de son entreprise en 4 étapes ?
Pour gérer les finances d'une entreprise, quatre étapes s'enchaînent. La première fiabilise les chiffres, parce que le diagnostic, le budget et les décisions qui suivent en dépendent.
1. Fiabiliser et centraliser la donnée financière
Cette étape réunit les opérations de tous vos comptes bancaires dans une seule source, plutôt que dans plusieurs tableurs et exports bancaires. La connexion de vos comptes au logiciel de comptabilité ou de gestion récupère automatiquement ces opérations, puis attribue à chacune une catégorie. Le rapprochement bancaire vérifie ensuite que chaque mouvement du relevé correspond à une écriture comptable.
Demandez-vous de quand datent vos chiffres. Un relevé importé chaque mois montre le mois dernier, alors qu'une synchronisation automatique montre la situation du jour. Cette automatisation des processus financiers évite aussi les ressaisies, qui produisent des versions divergentes des mêmes chiffres.
Par ailleurs, en TPE, il est préférable de séparer comptes personnels et professionnels. Un micro-entrepreneur doit disposer d'un compte dédié à son activité dès que son chiffre d'affaires dépasse 10 000 € deux années consécutives⁽³⁾, et ce compte reste recommandé en dessous de ce seuil.
2. Poser le diagnostic
Le diagnostic s'appuie sur trois exercices et cinq documents : le bilan, le compte de résultat, l'annexe, la balance âgée clients et fournisseurs (les factures non réglées classées par ancienneté) et les relevés bancaires. Les trois premiers forment les comptes annuels qu'une PME doit établir (article L123-12 du Code de commerce). Les groupes cotés, quant à eux, appliquent les normes IFRS, qui retiennent quatre états financiers : le bilan, le compte de résultat, le tableau des flux de trésorerie et l'état des variations des capitaux propres.
Vous calculez ensuite les principaux agrégats : soldes intermédiaires de gestion (SIG), fonds de roulement, besoin en fonds de roulement (BFR), trésorerie nette et seuil de rentabilité. Comparez ces agrégats et les ratios financiers qui en découlent à ceux de votre secteur, puis d'un exercice à l'autre, car un exercice isolé ne montre aucune tendance. Pour le suivi mensuel, la comparaison avec le même mois de l'an passé neutralise l'effet de la saisonnalité.
3. Construire le budget et le prévisionnel de trésorerie
Établir le budget de votre entreprise commence par les chiffres de l'exercice précédent et vos projets. Chiffrez ensuite les produits, les charges fixes (loyer, salaires), les charges variables et les investissements. La règle du 60/20/20 sert parfois de repère. Issue des finances personnelles, elle consacre 60 % aux besoins essentiels, 20 % aux dépenses non essentielles et 20 % à l'épargne. Ce n'est pas une règle officielle⁽⁴⁾, et le budget prévisionnel d'une entreprise se construit sur ses propres chiffres.
Le plan de trésorerie prévisionnel date ensuite ce budget. Il liste les encaissements et décaissements attendus, semaine par semaine à 30, 60 et 90 jours, puis mois par mois sur 12 mois. Il retient les dates de paiement réellement observées, pas les échéances des factures, et intègre la TVA, les cotisations sociales et les acomptes d'impôt. Trois scénarios (prudent, central, favorable) montrent jusqu'où la trésorerie résiste si les ventes ralentissent ou si un gros client paie en retard.
Suivre les écarts, arbitrer, décider
Chaque mois, comparez le réalisé au prévu et classez chaque écart selon sa cause : volume, prix ou délai. La prévision glissante remplace alors le budget figé, et chaque mois écoulé laisse place à un nouveau mois pour garder un horizon de douze mois.
Ces constats alimentent une revue mensuelle courte entre le dirigeant, le responsable financier ou comptable et, si besoin, l'expert-comptable. Les décisions qui protègent la trésorerie passent en premier (relancer un client, décaler un achat, sécuriser un financement), celles qui améliorent la marge ensuite. Notez pour chacune l'action, la raison et l'effet attendu, afin d'en mesurer le résultat à la revue suivante.
Le pilotage financier suit une cadence fixe, du quotidien à l'annuel.
Quels indicateurs suivre, et à quelle fréquence ?
Les indicateurs se regroupent en trois familles, trésorerie, rentabilité et structure, et chacun se calcule à partir de vos relevés ou de vos comptes annuels.
Trésorerie
- Solde disponible : il additionne les soldes de tous vos comptes bancaires à une date donnée.
- Position à 30, 60 et 90 jours : elle ajoute au solde les encaissements attendus et retire les décaissements prévus sur la période.
- Cash-flow : il mesure l'écart entre les encaissements et les décaissements d'une période.
- Runway : la trésorerie disponible, divisée par la consommation nette mensuelle, donne le nombre de mois de fonctionnement possibles quand l'entreprise dépense plus qu'elle n'encaisse.
- DSO (délai moyen de paiement clients) : il rapporte les créances clients TTC au chiffre d'affaires TTC, multiplié par 365.
- DPO (délai moyen de paiement fournisseurs) : il rapporte les dettes fournisseurs TTC aux achats TTC, multiplié par 365.
Rentabilité
Plusieurs de ces indicateurs sont des soldes intermédiaires de gestion, qui décomposent le résultat étape par étape.
- Chiffre d'affaires et croissance : la croissance compare le chiffre d'affaires de l'année à celui de l'année précédente.
- Marge brute : elle retranche du chiffre d'affaires le coût d'achat des marchandises ou matières consommées.
- Valeur ajoutée : elle additionne la marge commerciale et la production de l'exercice, puis retire les consommations en provenance de tiers.
- EBE (excédent brut d'exploitation) : il ajoute à la valeur ajoutée les subventions d'exploitation, puis retire les impôts, les taxes et les charges de personnel.
- Résultat net : il correspond à ce qui reste après toutes les charges, impôt sur les sociétés compris.
- Seuil de rentabilité : les charges fixes, divisées par le taux de marge sur coûts variables, donnent le chiffre d'affaires à partir duquel l'entreprise couvre toutes ses charges.
Structure et solidité
- Fonds de roulement : il retire l'actif immobilisé des ressources stables (capitaux propres et dettes financières à plus d'un an).
- BFR : il mesure l'argent immobilisé par le décalage entre encaissements et paiements, soit les stocks et les créances d'exploitation, moins les dettes fournisseurs, fiscales et sociales.
- Trésorerie nette : elle soustrait les découverts des disponibilités et devient négative quand le BFR dépasse le fonds de roulement.
- Capitaux propres : ils regroupent les apports des associés et les résultats laissés dans l'entreprise.
- Autonomie financière : elle rapporte les capitaux propres au total du bilan.
- Taux d'endettement : il divise les dettes financières par les capitaux propres.
- Capacité de remboursement : elle divise les dettes financières par la CAF (capacité d'autofinancement) et s'exprime en années.
Construire un tableau de bord adapté à sa taille
Un indicateur n'a d'utilité que s'il éclaire une décision que vous prenez réellement. Une TPE retient donc ceux qui concernent sa trésorerie et sa marge brute, alors qu'une PME structurée y ajoute la rentabilité globale et la structure. Le tableau de bord financier s'adapte ainsi à la taille de l'entreprise.
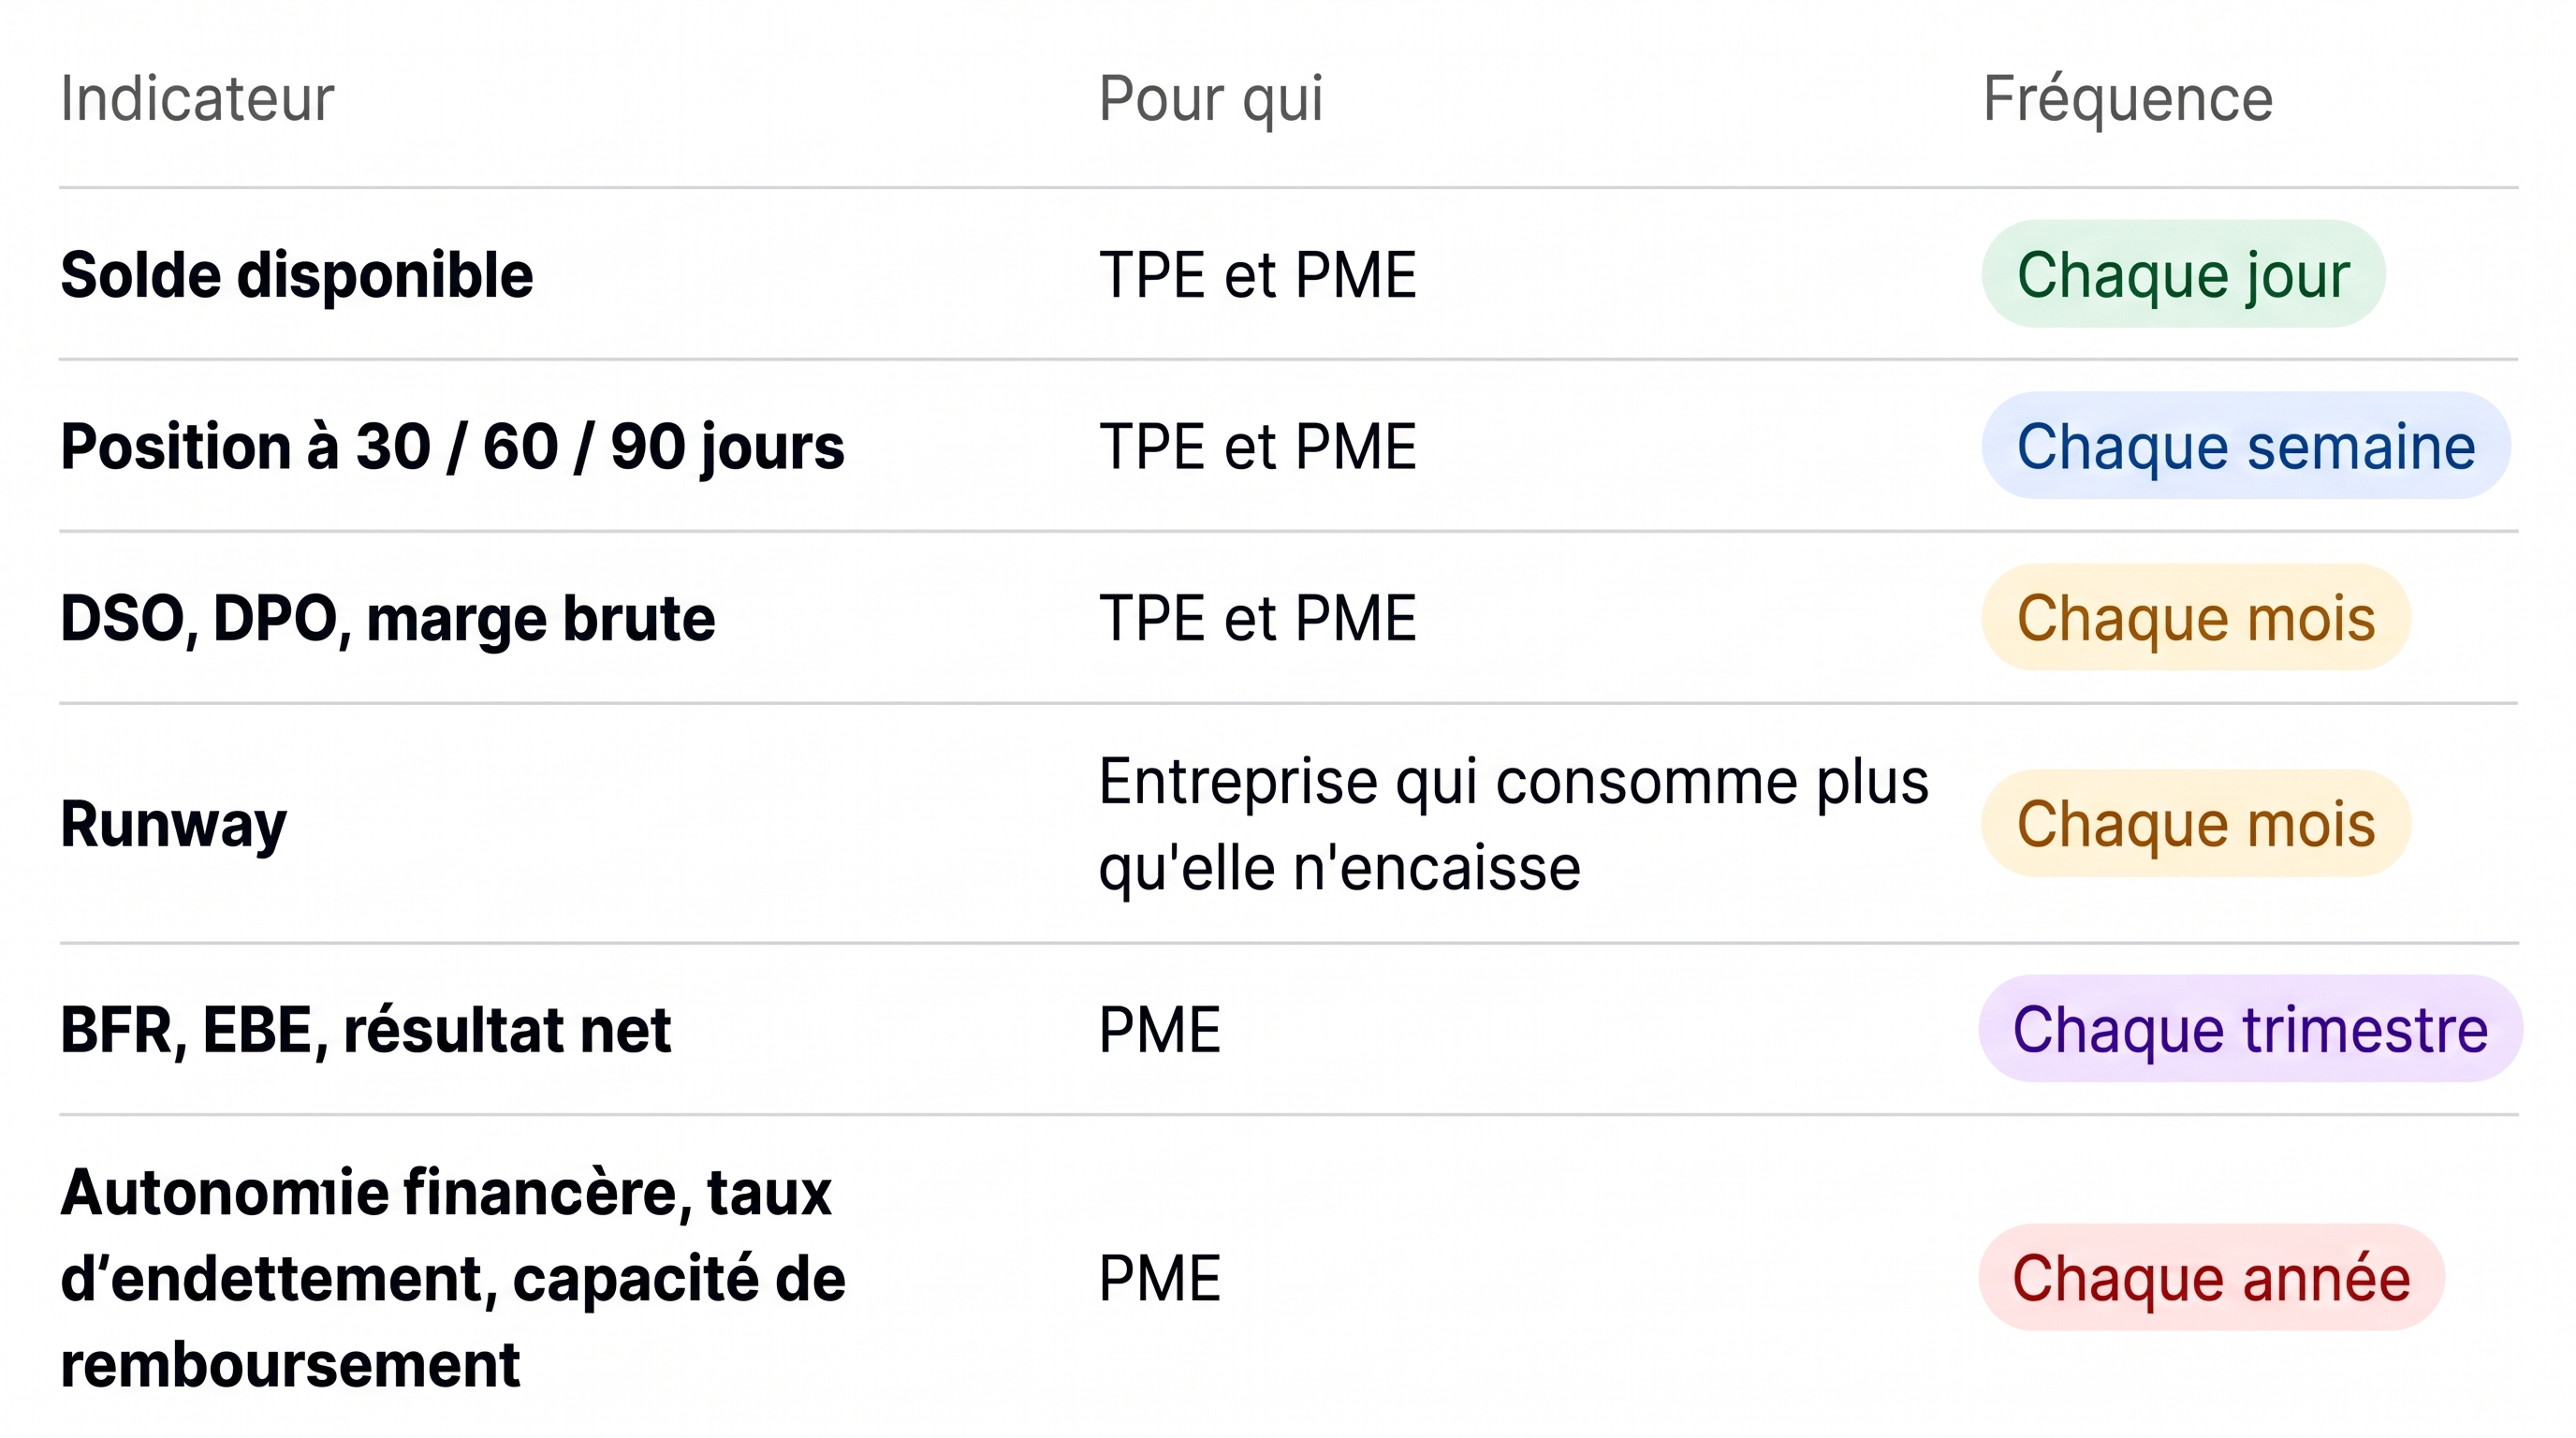
Votre outil de pilotage financier met ces chiffres à jour au rythme indiqué dans le tableau. Pour savoir si un résultat est bon ou inquiétant, comparez-le à celui des entreprises de votre secteur et à vos propres chiffres des périodes précédentes, car aucun seuil ne s'applique à toutes les entreprises.
Quels outils pour gérer les finances de son entreprise ?
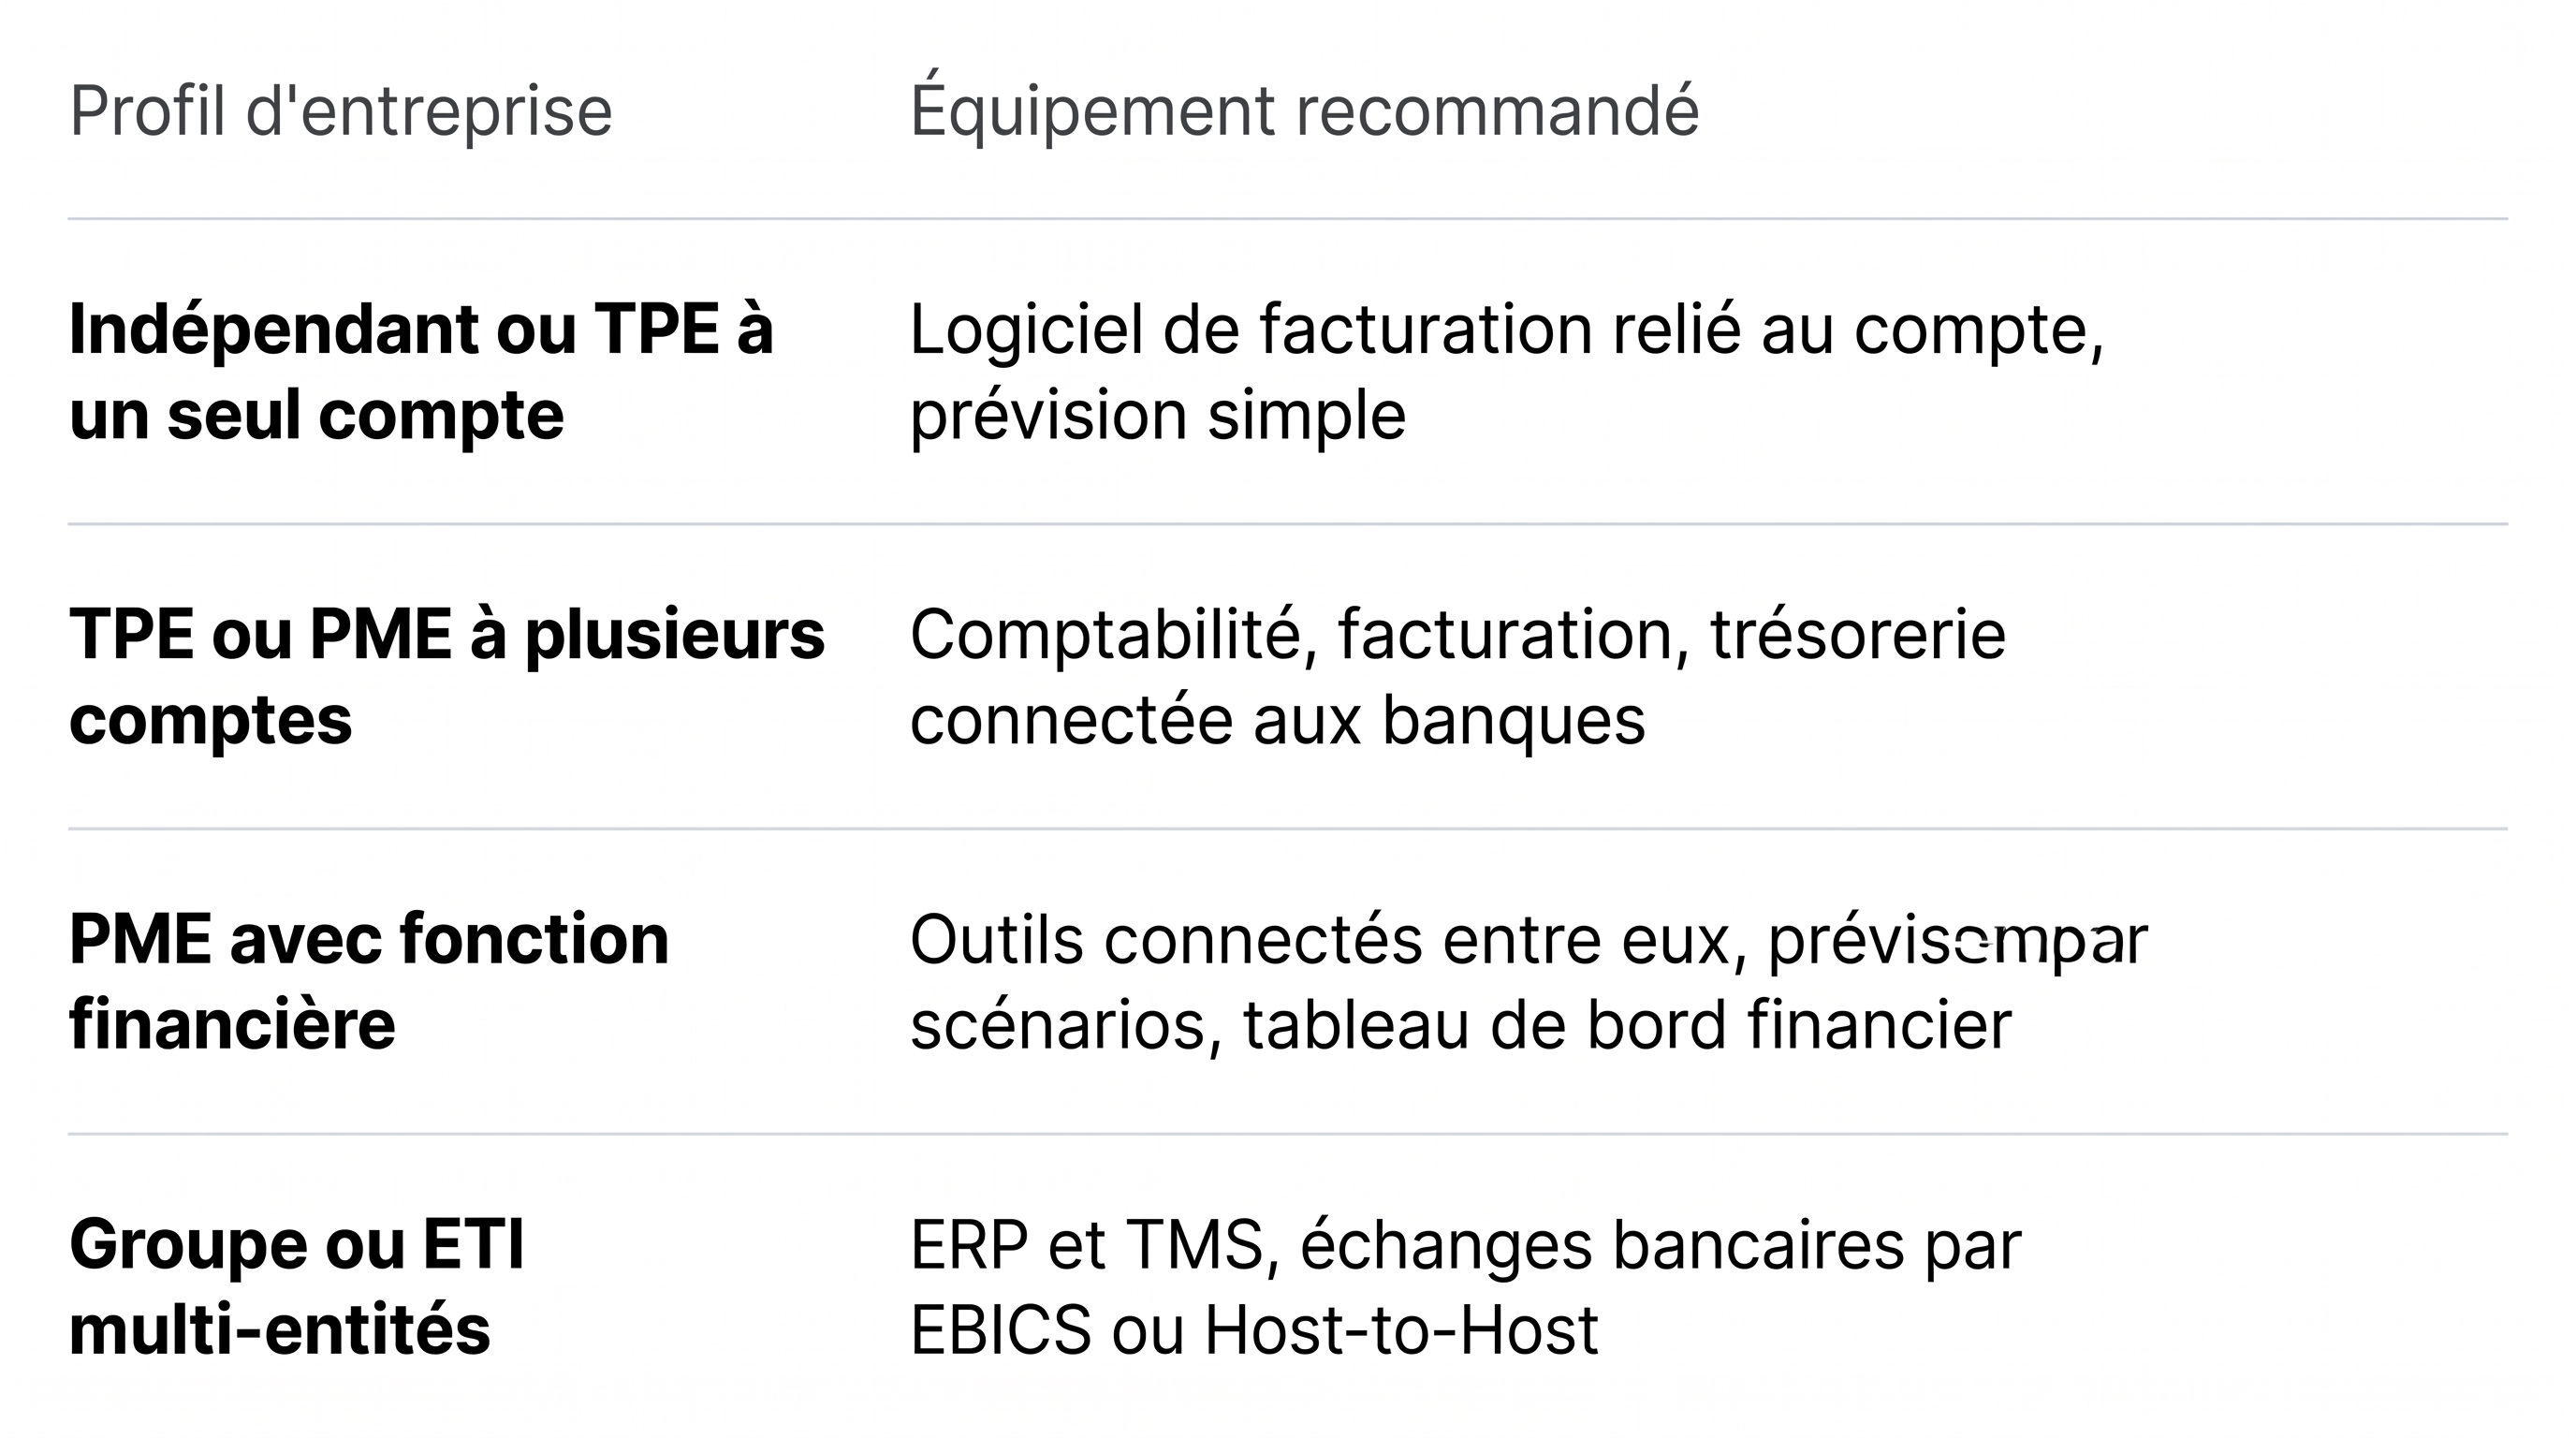
Parmi les outils de gestion financière pour PME, aucun n'est le meilleur dans l'absolu. Le bon choix dépend de la taille de l'entreprise, du nombre de comptes bancaires et du volume d'opérations à suivre.
Le tableur, jusqu'où il tient et pourquoi il finit par casser
Un tableur suffit quand l'entreprise utilise un seul compte bancaire et passe peu d'opérations. Il montre ses limites dès que les comptes se multiplient : chaque mise à jour demande une ressaisie, une formule modifiée peut fausser le fichier, plusieurs versions circulent, et aucune connexion ne le relie aux banques.
Comptabilité, facturation, trésorerie : trois briques, trois usages
La comptabilité s'appuie sur un logiciel qui enregistre les opérations et produit les comptes annuels. Pour la facturation, un outil dédié émet les factures, suit leur paiement et déclenche les relances. Quant au logiciel de gestion de trésorerie, il montre la position de trésorerie, construit la prévision et simule des scénarios. Certains logiciels de gestion financière réunissent ces trois fonctions dans un même outil.
ERP et TMS pour les structures multi-entités
Un ERP (progiciel de gestion intégré) centralise les achats, les ventes, les stocks et la comptabilité dans un même système. Un TMS (système de gestion de trésorerie) consolide la trésorerie de plusieurs sociétés, banques et devises. Ces outils s'adressent surtout aux groupes et aux ETI qui gèrent plusieurs entités.
La couche invisible : comment ces outils récupèrent vos données bancaires
Tous ces outils dépendent de la manière dont ils récupèrent vos opérations bancaires, et ce mode de récupération détermine la fraîcheur des chiffres affichés. Avec l'import manuel de relevés, les données datent du dernier fichier chargé, et chaque oubli laisse un trou dans le suivi.
La deuxième directive européenne sur les services de paiement (DSP2) a ouvert une autre voie. Elle permet à un prestataire agréé de récupérer, avec votre consentement, les opérations de vos comptes dans plusieurs banques et de les transmettre à votre logiciel par des interfaces de programmation (API). Cette agrégation de comptes bancaires alimente l'outil sans intervention de votre part.
Les gros volumes de virements et de prélèvements passent par d'autres canaux. Le protocole EBICS, retenu en France par le Comité français d'organisation et de normalisation bancaires, sécurise l'échange de fichiers entre une entreprise et ses banques, avec un contrat et un tarif propres à chaque établissement. La liaison Host-to-Host relie directement le système d'information de l'entreprise à celui de sa banque.
Les critères de choix
Les premiers critères concernent la donnée elle-même : sa fraîcheur, la couverture de toutes vos banques et la qualité de la catégorisation des opérations. Le prestataire qui accède à vos comptes doit être agréé par l'Autorité de contrôle prudentiel et de résolution (ACPR), et respecter la DSP2 ainsi que le règlement général sur la protection des données (RGPD). L'outil doit aussi se connecter au logiciel de comptabilité et de facturation que vous utilisez déjà. Enfin, comparez le coût total (abonnement, mise en place, temps passé en interne) à votre besoin réel plutôt qu'au tarif d'appel.
Le niveau d'équipement suit le profil de l'entreprise.
Sept leviers pour optimiser ses finances
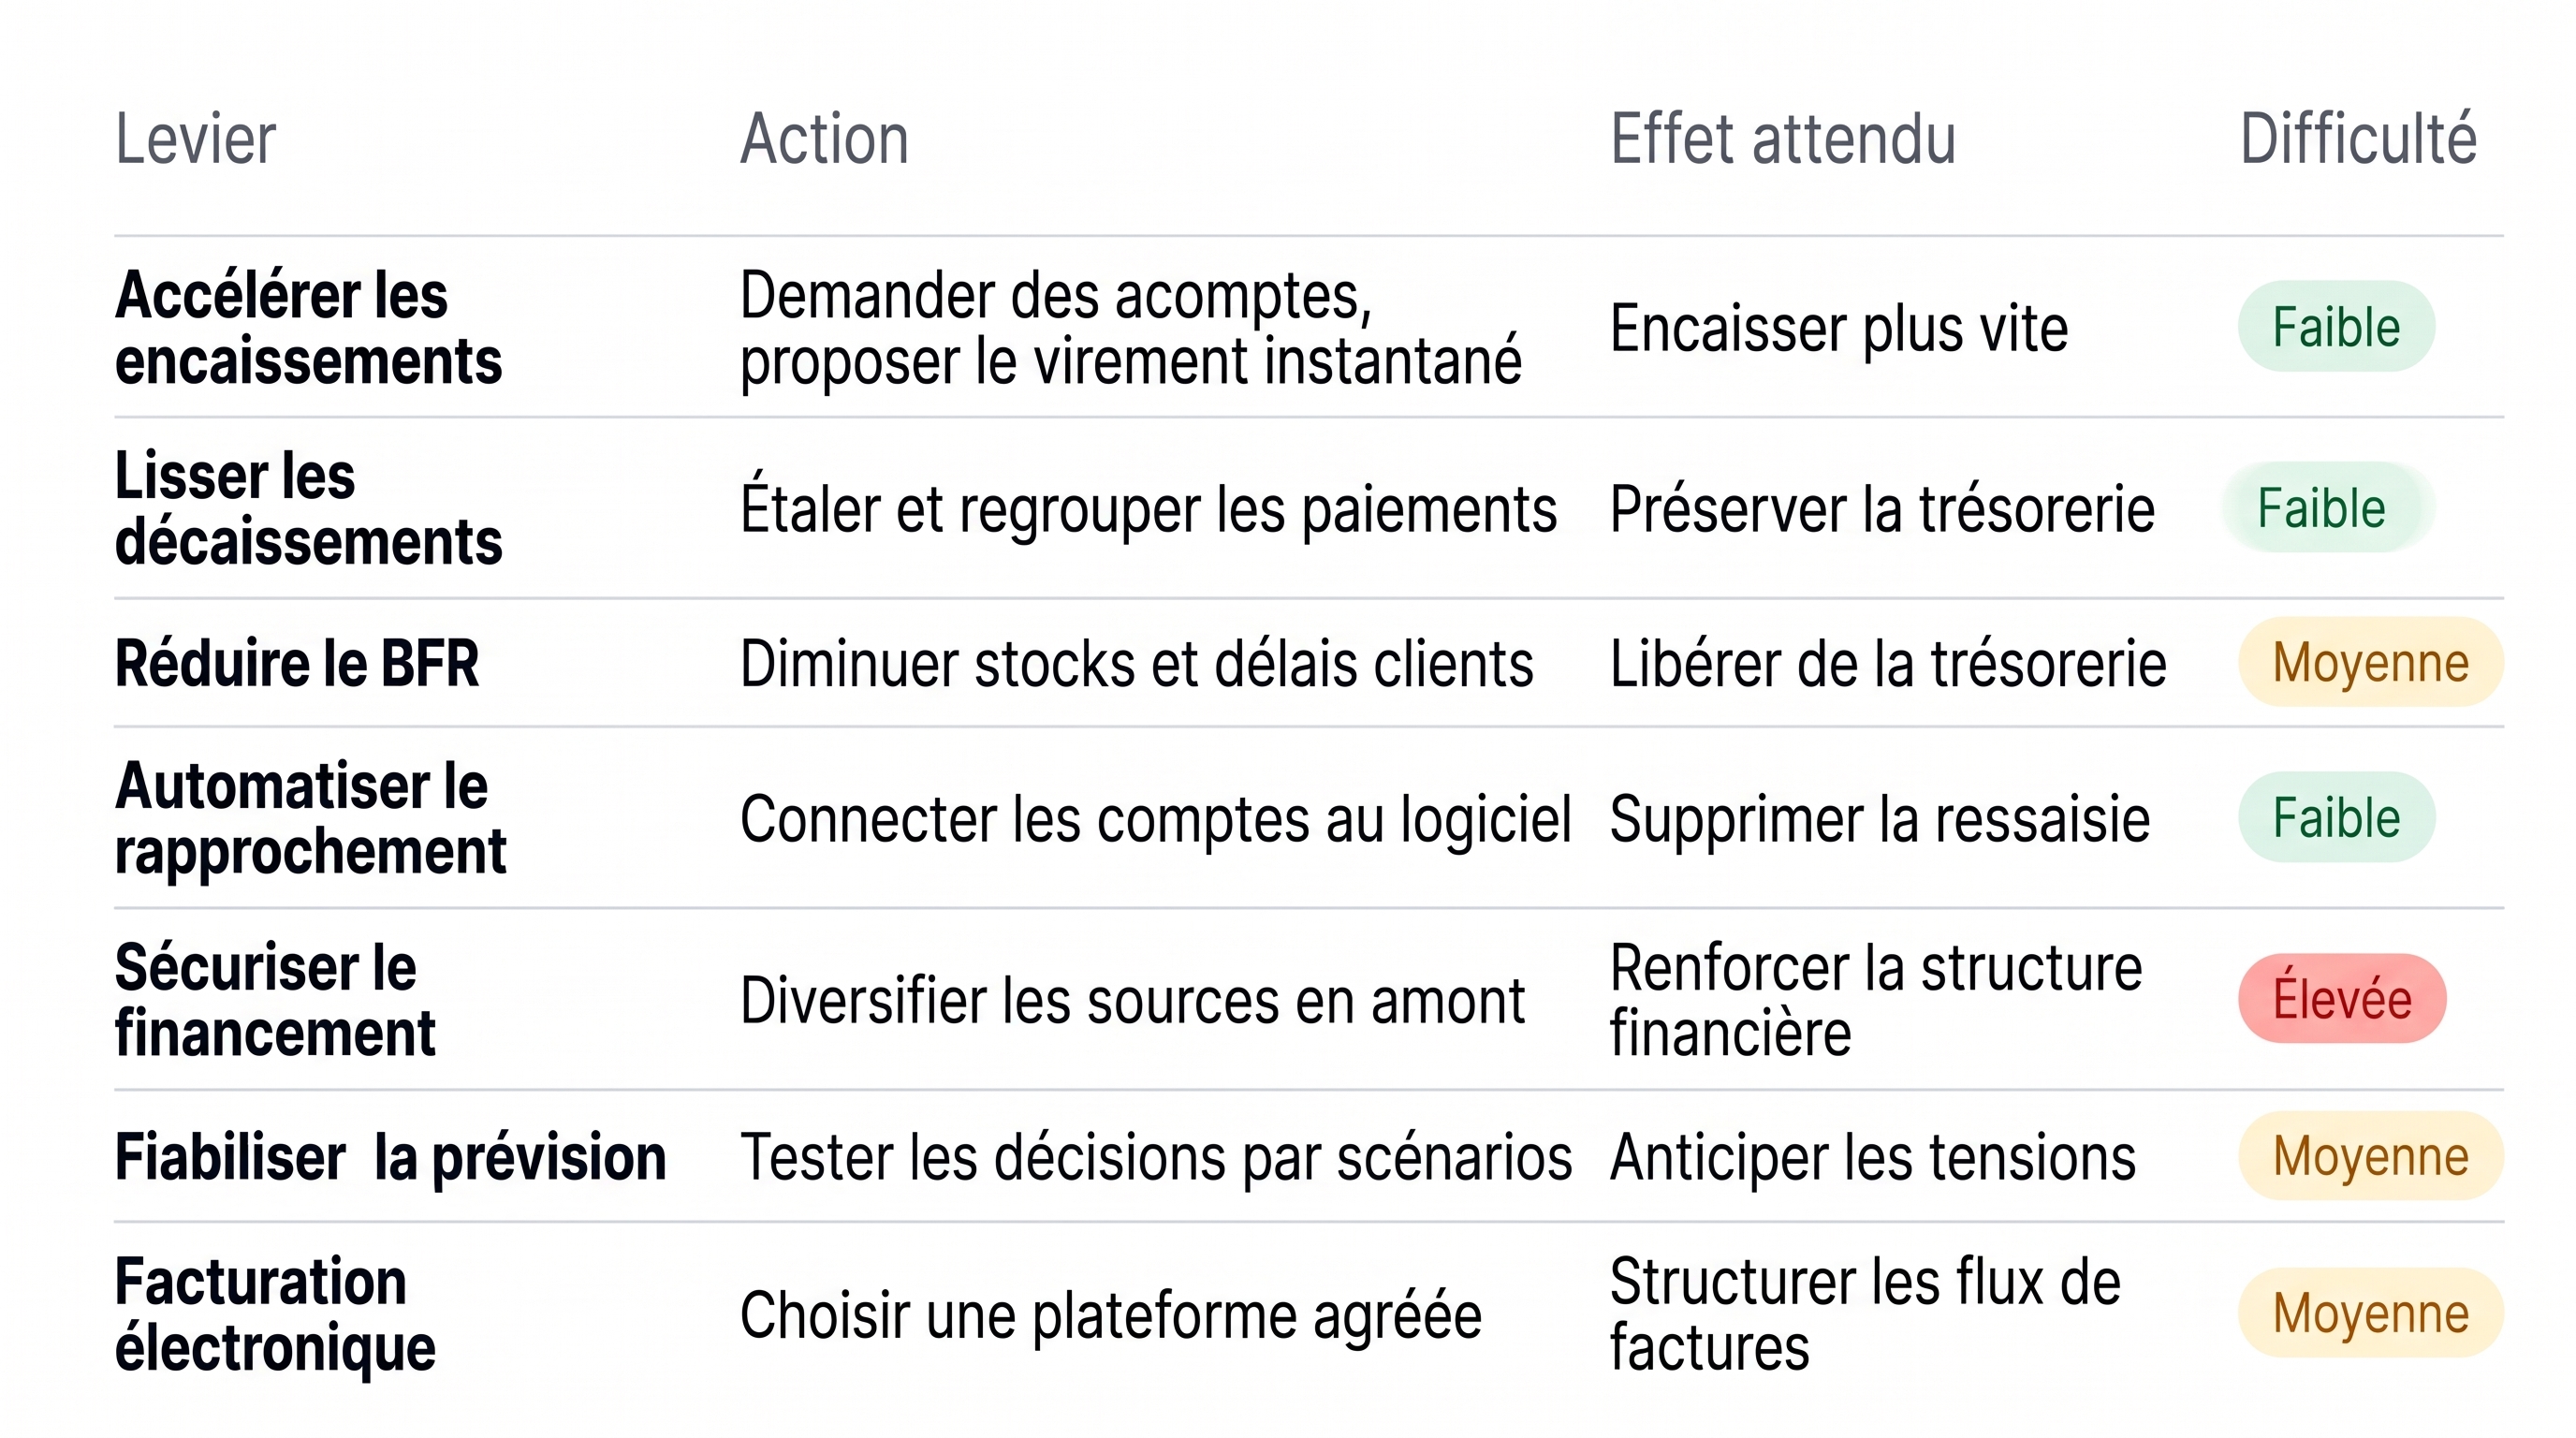
L'optimisation de la gestion financière passe par sept leviers, classés du plus rapide à mettre en place au plus structurant.
1. Accélérer les encaissements
Fixez des conditions de paiement courtes dès le devis, demandez un acompte à la commande et facturez dès la livraison ou la fin de la prestation. Un rappel avant l'échéance, puis une relance dès le lendemain du retard, accélèrent le règlement quand ils partent automatiquement. Le lien de paiement et le virement instantané, crédité en quelques secondes, raccourcissent encore le délai. Découvrez notre solution de relance des impayés de factures
2. Lisser et négocier les décaissements
Négociez des délais fournisseurs plus longs, dans la limite légale de 60 jours à compter de l'émission de la facture, ou de 45 jours fin de mois si le contrat le prévoit⁽⁵⁾. Étalez les gros paiements et regroupez les règlements à dates fixes pour mieux les anticiper. Une revue régulière des abonnements et des dépenses récurrentes complète la gestion des dépenses de l'entreprise.
3. Réduire le besoin en fonds de roulement
Le BFR baisse quand les stocks dormants diminuent, quand les clients paient plus tôt et quand les fournisseurs sont réglés plus tard, dans le cadre légal. Chaque jour de délai client gagné libère de la trésorerie sans emprunt.
4. Automatiser la saisie et le rapprochement bancaire
La synchronisation bancaire alimente la comptabilité sans ressaisie. Le rapprochement automatique associe ensuite chaque paiement reçu à sa facture, et les factures impayées apparaissent aussitôt. Automatiser le rapprochement bancaire libère ainsi le temps passé à pointer les relevés.
5. Sécuriser et diversifier le financement
Plusieurs sources de financement se complètent : les fonds propres apportés par les associés, la dette bancaire, l'affacturage (la cession de vos factures à un organisme qui en avance le montant), les financements court terme tels que le découvert autorisé ou la facilité de caisse, et les aides publiques. Négociez-les quand vos comptes sont bons et que votre prévision annonce un besoin, avant l'urgence.
6. Fiabiliser la prévision par scénarios
Avant une décision importante, telle qu'une embauche ou un investissement, testez son effet sur votre prévision de trésorerie. Fixez aussi à l'avance le niveau de trésorerie qui déclenche une action, par exemple le report d'un achat ou la mise en place d'un financement court terme.
7. Se mettre en conformité avec la facturation électronique
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les ETI doivent aussi les émettre. Les PME, TPE et microentreprises les émettront à partir du 1er septembre 2027⁽⁶⁾. Ces factures transitent par une plateforme agréée par l'administration fiscale, que l'entreprise choisit.
Selon le baromètre Bpifrance Le Lab et Rexecode du troisième trimestre 2026, 91 % des dirigeants de TPE et PME se disaient prêts pour la réception⁽⁷⁾, même s'ils perçoivent cette obligation davantage comme une contrainte que comme une opportunité. Les factures structurées, dont le statut se suit d'une étape à l'autre, facilitent pourtant le suivi des paiements et le rapprochement automatisé des factures électroniques.
Ces sept leviers n'ont ni le même effet ni la même difficulté de mise en place.
Comment l'open banking transforme la gestion financière
L'open banking permet à des prestataires agréés d'accéder, avec l'accord de l'entreprise, à ses comptes bancaires pour en lire les opérations ou initier des paiements. Pour votre gestion financière, il change d'abord la donnée. Les opérations de plusieurs banques arrivent dans votre logiciel centralisées, actualisées en continu, enrichies et catégorisées, prêtes à être rapprochées.
Le paiement suit le même chemin. Avec l'initiation de paiement, un règlement part de votre logiciel, se valide dans votre espace bancaire, et le logiciel l'associe aussitôt à sa facture.
La DSP2 encadre ces deux usages par deux agréments, l'un pour l'information sur les comptes, l'autre pour l'initiation de paiement, délivrés en France par l'ACPR. L'accès repose sur votre consentement et sur l'authentification forte auprès de votre banque. Concrètement, votre logiciel de comptabilité ou de gestion passe par un prestataire agréé pour se connecter à vos banques. Cette connexion sert de base à la digitalisation de la comptabilité. Elle rend possible l'automatisation de la comptabilité, de la saisie des opérations jusqu'au rapprochement.
Le rôle de Bridge dans votre gestion financière
Bridge, fintech française d'open banking créée en 2011, est agréée par l'ACPR comme prestataire d'information sur les comptes et d'initiation de paiement. Elle connecte les logiciels de comptabilité et de gestion aux comptes bancaires de leurs utilisateurs, avec 99 % des banques en France et plus de 200 institutions bancaires en Europe. Son offre d'intelligence financière, FIS (Financial Intelligence System), analyse en continu ces données pour détecter les signaux financiers, analyser la santé financière et recommander les services financiers adaptés à chaque entreprise.
Au-delà des outils, la démarche reste la même. Comprendre ce que recouvre la gestion financière d'entreprise vous indique quelles décisions prendre et à quel moment. Ces décisions reposent ensuite sur une donnée bancaire fiable, centralisée à partir de tous vos comptes. Le pilotage, enfin, s'appuie sur un prévisionnel et des indicateurs suivis au bon rythme pour agir avant qu'une tension de trésorerie ne s'installe. Quelle que soit l'étape, une décision prise sur des chiffres faux ou anciens sera elle-même mauvaise. Pour passer à l'action dès les prochaines semaines, découvrez comment bâtir un prévisionnel à trois mois en cinq étapes et repérer les seuils d'alerte qui permettent de piloter la trésorerie et la rentabilité de votre PME.
Découvrez notre solution pour les logiciels de comptabilité et de gestion
FAQ sur la gestion financière d'entreprise
Quelle est la différence entre comptabilité et gestion financière ?
La comptabilité enregistre les opérations de l'exercice écoulé et produit les comptes annuels, une obligation légale pour l'entreprise. La gestion financière part de ces chiffres pour regarder vers l'avenir. Elle anticipe la trésorerie, choisit les financements et prépare les décisions des semaines et des mois à venir.
Quels sont les indicateurs financiers à suivre en priorité ?
Une TPE commence par le solde disponible, la position de trésorerie à 30 jours, les délais de paiement des clients et des fournisseurs, et la marge brute. Une PME structurée ajoute à cette liste le besoin en fonds de roulement, l'excédent brut d'exploitation, le résultat net et les ratios d'endettement, suivis chaque trimestre ou chaque année.
Comment améliorer la gestion financière de son entreprise ?
Commencez par centraliser les opérations de tous vos comptes bancaires dans un même logiciel, afin de travailler sur des chiffres à jour. Ces données permettent ensuite de bâtir un prévisionnel de trésorerie fondé sur les dates réelles de paiement. Pour accélérer les encaissements, demandez des acomptes, automatisez les relances et proposez le virement instantané.
Qui s'occupe de la gestion financière dans une entreprise ?
Le dirigeant d'une TPE gère lui-même ses finances, avec l'appui de son expert-comptable. Une PME confie cette mission à un responsable ou à un directeur administratif et financier, parfois à temps partagé. Les ETI disposent d'une direction financière, qui réunit notamment un trésorier et un contrôleur de gestion.
Quel logiciel de gestion financière choisir pour une PME ?
Le bon logiciel de gestion financière est celui qui s'adapte à votre activité, à la taille de votre entreprise et au nombre de vos comptes bancaires. Il récupère automatiquement les opérations de toutes vos banques et les catégorise. Vérifiez aussi qu'il se connecte à votre logiciel de comptabilité et de facturation, et que son coût total correspond à votre besoin réel.
À quelle fréquence faut-il piloter ses finances ?
Le rythme dépend de l'indicateur. Le solde se consulte chaque jour et la prévision à 30 jours se met à jour chaque semaine. Chaque mois, l'entreprise rapproche ses opérations et analyse les écarts avec son budget. Le BFR et la marge se revoient chaque trimestre, la structure financière chaque année.